עומדים לקחת משכנתא? מרגישים שהבנק מדבר בשפה שלא נועדה בשבילכם? אתם לא לבד. אחת המילים שתחזרו לשמוע שוב ושוב היא "שפיצר" – שיטת ההחזר הפופולרית ביותר בישראל. אבל מה באמת מסתתר מאחורי המושג הזה? ואיך הבנה נכונה שלו יכולה לחסוך לכם מאות אלפי שקלים ולהפוך אתכם ללקוחות חכמים ובטוחים יותר?
בדיוק בשביל זה אנחנו כאן. בבלוג הזה של רבקית – משכנתא מותאמת לחיים, נפשט את לוח סילוקין שפיצר, נסביר איך הוא עובד, מה היתרונות והחסרונות שלו, ואיך לנצל אותו לטובתכם.
עודכן לאחרונה: 28 באוגוסט 2025
תוכן עניינים
מבוא: למה המילה "שפיצר" צריכה להיות חשובה לכם?
- הגדרה פשוטה: מה זה "לוח שפיצר" בתכל'ס? "שפיצר" בשלושה משפטים: מה זה אומר בשפה של בני אדם
- איך זה עובד בפועל? בואו נדבר מספרים, הדגמה מספרית: משכנתא של מיליון שקל בשיטת שפיצר
- למה זה חשוב לי כאזרח רגיל? איך "שפיצר" פוגש את חשבון הבנק והחיים שלכם
- טיפים מעשיים: איך להשתמש בידע הזה לטובתכם – 4 עצות זהב להתמודדות חכמה עם לוח שפיצר
- מלכודות נפוצות וסימני אזהרה- הטעויות שכולם עושים עם שפיצר ואיך אתם תימנעו מהן
- סיכום: מהבנה לכוח מיקוח
מבוא: למה המילה "שפיצר" צריכה להיות חשובה לכם?
קניתם פעם דירה? לקחתם, או שאתם חושבים לקחת, משכנתא? אם כן, בטח שמעתם את המילה "שפיצר". רובנו מהנהנים במבוכה מול הבנקאי, כאילו אנחנו מבינים בדיוק על מה הוא מדבר, אבל בתוך תוכנו, המילה הזו נשמעת כמו משהו משיעור מתמטיקה ששכחנו מזמן. האמת היא, שהמושג הזה הוא אחד החשובים ביותר במסע הפיננסי שלכם, והבנה שלו יכולה לחסוך לכם עשרות ואף מאות אלפי שקלים.
המאמר הזה נכתב בדיוק בשביל זה. אנחנו הולכים לפרק את המושג "לוח סילוקין שפיצר" לחתיכות קטנות וקלות לעיכול. נסביר בשפה פשוטה מה זה אומר, איך זה משפיע על הכיס של כל אחד ואחת מאיתנו, וחשוב מכל – איך להשתמש בידע הזה כדי לקבל החלטות נכונות יותר, להגיע לבנק חכמים יותר, חזקים יותר, ובסופו של דבר, לשלם פחות.
הבטחה לקורא: בסוף הקריאה, לא רק שתבינו את היתרונות, החסרונות, והמלכודות הנסתרות של שיטת החזר ההלוואות הנפוצה ביותר בישראל, אלא גם תדעו לשאול את השאלות הנכונות ולהפוך מלקוח פסיבי לשחקן אקטיבי בעיצוב העתיד הכלכלי שלכם.
משכנתא היא לרוב ההתחייבות הפיננסית הגדולה ביותר בחיינו, והבנת תנאיה היא קריטית ליציבות כלכלית
- הגדרה פשוטה: מה זה "לוח שפיצר" בתכל'ס?
"שפיצר" בשלושה משפטים: מה זה אומר בשפה של בני אדם?
לוח סילוקין שפיצר, על שם המתמטיקאי האוסטרי-יהודי סיימון שפיצר, הוא בפשטות שיטת החזר הלוואה שבה התשלום החודשי שלכם לבנק נשאר קבוע לאורך כל תקופת ההלוואה. תחשבו על זה כמו מנוי חודשי קבוע לחדר כושר או לנטפליקס, רק שבמקום סדרות או אימונים, אתם "קונים" את הדירה שלכם לאט לאט. כל חודש יורד מחשבון הבנק שלכם אותו סכום בדיוק, מה שמקל מאוד על תכנון התקציב המשפחתי .
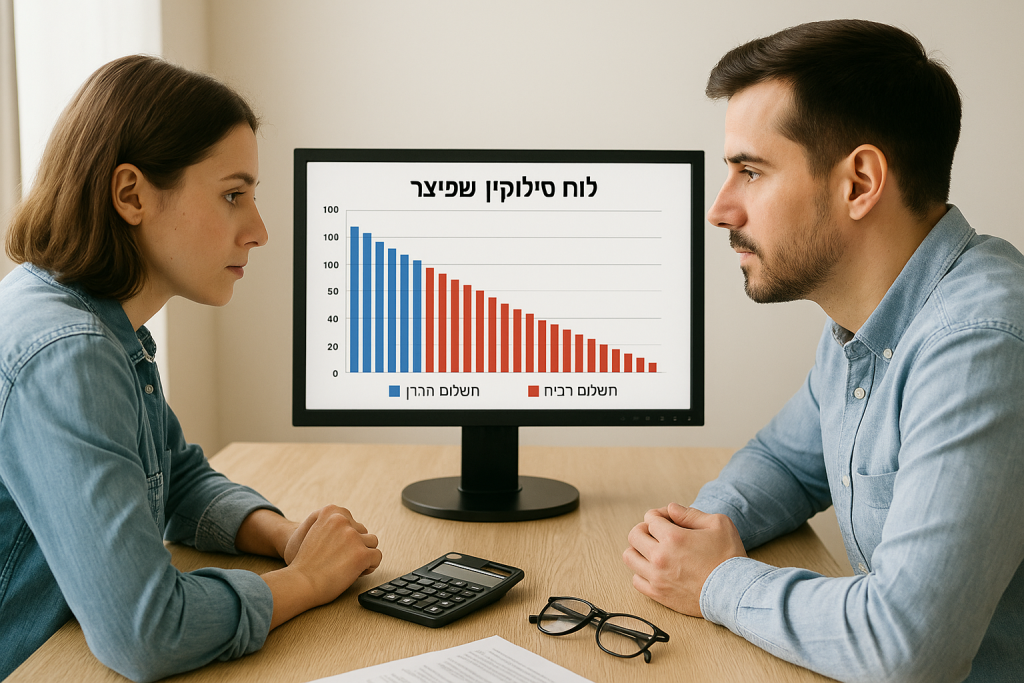
אבל כאן מגיע הסוד הגדול של השיטה: התשלום הקבוע הזה מורכב משני חלקים שונים – החזר על חשבון הקרן (הסכום המקורי שלוויתם) והחזר על חשבון הריבית (הרווח של הבנק על ההלוואה). למרות שהסכום הכולל קבוע, היחס בין שני המרכיבים האלה משתנה מדי חודש. בתחילת הדרך, רוב התשלום שלכם הולך לכיסוי הריבית, ורק חלק קטן ממנו מקטין את החוב האמיתי שלכם. ככל שהשנים עוברות, המגמה מתהפכת, ורוב התשלום מופנה להחזר הקרן.
- איך זה עובד בפועל? בואו נדבר מספרים
הדגמה מספרית: משכנתא של מיליון שקל בשיטת שפיצר
תיאוריה זה נחמד, אבל אין כמו דוגמה מספרית כדי להבין איך הדברים עובדים באמת. בואו ניקח תרחיש ישראלי קלאסי: זוג צעיר, רוני ודנה, לוקחים משכנתא של 1,000,000 ש"ח מבנק למשכנתאות, למשל בנק מזרחי-טפחות, שהוא אחד הבנקים המובילים בתחום. הם פורסים את ההלוואה לתקופה של 25 שנים (כלומר, 300 תשלומים חודשיים) בריבית קבועה (ולא צמודה, לצורך הפשטות) של 4% בשנה.
באמצעות מחשבון משכנתא פשוט, ניתן לגלות שההחזר החודשי הקבוע שלהם יעמוד על כ-5,278 ש"ח. סכום זה יישאר זהה מהתשלום הראשון ועד התשלום ה-300. אבל מה מסתתר בתוך התשלום הזה?
פירוק התשלום הראשון:
בתחילת הדרך, החוב של רוני ודנה הוא מיליון שקלים. הריבית החודשית מחושבת על יתרת החוב.
- חישוב הריבית לחודש הראשון: (1,000,000 ש"ח * 4%) / 12 חודשים = 3,333 ש"ח.
- חישוב החזר הקרן: 5,278 ש"ח (החזר קבוע) – 3,333 ש"ח (ריבית) = 1,945 ש"ח.
זהו נתון מדהים: בתשלום הראשון, כ-63% מהכסף (3,333 ש"ח) הולך ישירות לרווחי הבנק (ריבית), ורק כ-37% (1,945 ש"ח) באמת מקטינים את החוב המקורי. יתרת החוב שלהם לאחר התשלום הראשון תהיה 998,055 ש"ח.
פירוק תשלום מאוחר יותר (למשל, אחרי 15 שנים):
חלפו 15 שנים (180 תשלומים). רוני ודנה שילמו סכום עצום, ויתרת הקרן שלהם ירדה לכ-525,000 ש"ח (סכום משוער). ההחזר החודשי שלהם עדיין עומד על 5,278 ש"ח, אבל בואו נראה איך הוא מתחלק עכשיו:
- חישוב הריבית לחודש ה-181: (525,000 ש"ח * 4%) / 12 חודשים = 1,750 ש"ח.
- חישוב החזר הקרן: 5,278 ש"ח (החזר קבוע) – 1,750 ש"ח (ריבית) = 3,528 ש"ח.
היחס התהפך לחלוטין! כעת, רק כ-33% מהתשלום הולך לריבית, בעוד ש-67% ממנו מופנה להקטנת הקרן. ככל שהזמן עובר, "מפלצת הריבית" קטנה, והכסף שלכם עובד קשה יותר עבורכם בהקטנת החוב.
- למה זה חשוב לי כאזרח רגיל? איך "שפיצר" פוגש את חשבון הבנק והחיים שלכם
הבנת המנגנון של לוח שפיצר היא לא רק תרגיל אינטלקטואלי; יש לה השפעות ישירות ומשמעותיות על החיים הכלכליים שלכם. הידע הזה הופך אתכם מנוסעים פסיביים לנהגים פעילים ברכב הפיננסי שלכם.
השפעה על תכנון כלכלי ויציבות
היתרון הבולט והמרכזי של לוח שפיצר הוא הוודאות. אתם יודעים בדיוק כמה כסף יורד מהחשבון כל חודש, שנה אחר שנה. יציבות זו מקלה מאוד על ניהול תקציב משפחתי, במיוחד עבור זוגות צעירים או משפחות עם הכנסה חודשית קבועה יחסית. הידיעה הזו מאפשרת לכם לקבל החלטות פיננסיות אחרות בביטחון רב יותר: כמה כסף להקצות לחיסכון לילדים, מתי אפשר להרשות לעצמכם לצאת לחופשה, או האם ניתן להחליף את הרכב הישן.
הבנת המשכנתא מאפשרת תכנון פיננסי משפחתי מושכל וארוך טווח
מתי הידע הזה הופך לקריטי?
- לפני לקיחת משכנתא: זהו השלב החשוב ביותר. הבנת שיטת שפיצר תאפשר לכם להשוות בצורה מושכלת הצעות מבנקים שונים. תוכלו להבין את המשמעות האמיתית של פריסת ההלוואה ל-30 שנה במקום 25 – החזר חודשי נמוך יותר היום, אך תשלום ריבית כולל גבוה במאות אלפי שקלים בעתיד.
- כששוקלים פירעון מוקדם: אם הבנתם שבתחילת הדרך אתם משלמים בעיקר ריבית, תבינו את העוצמה של פירעון מוקדם. כל שקל שתכניסו "לתקוף" את הקרן בשנים הראשונות, חוסך לכם תשלומי ריבית עתידיים רבים. זה יכול להפוך קבלת ירושה או פתיחת קרן השתלמות להזדמנות אסטרטגית ולא רק לבונוס רגעי.
- בהשוואה לאלטרנטיבות: הבנת שפיצר היא הבסיס להבנת שיטות אחרות כמו "קרן שווה". בשיטת קרן שווה, החזר הקרן קבוע מדי חודש, ולכן ההחזר החודשי הכולל מתחיל גבוה והולך ויורד עם הזמן. שיטה זו מובילה לתשלום ריבית כולל נמוך יותר, אך דורשת יכולת החזר גבוהה יותר בתחילת הדרך. הידע הזה יעזור לכם לבחור מה מתאים למצבכם הכלכלי הנוכחי והצפוי בעתיד, ולא רק לקבל את ברירת המחדל שהבנק מציע.
- טיפים מעשיים: איך להשתמש בידע הזה לטובתכם- 4 עצות זהב להתמודדות חכמה עם לוח שפיצר
עכשיו, אחרי שהבנו את התיאוריה, בואו נהפוך את הידע הזה לכוח מעשי. הנה ארבע עצות קונקרטיות שיעזרו לכם לנווט את עולם המשכנתאות בצורה חכמה יותר.
- קצרו את תקופת ההלוואה ככל האפשר:
הטעות הנפוצה ביותר היא להתפתות להחזר חודשי נמוך הפרוס על פני 30 שנה. זה אולי נראה נוח ברגע החתימה, אבל לאורך זמן תשלמו לבנק מאות אלפי שקלים נוספים בריבית. אם אתם יכולים לעמוד בהחזר חודשי גבוה יותר, אפילו בכמה מאות שקלים, בדקו את האפשרות לקצר את התקופה ל-25, 22 או 20 שנה. החיסכון הכולל בריבית יהיה אדיר. זכרו, ככל שהתקופה ארוכה יותר, כך שיטת שפיצר פועלת יותר לטובת הבנק .
- השתמשו במחשבוני משכנתא אונליין:
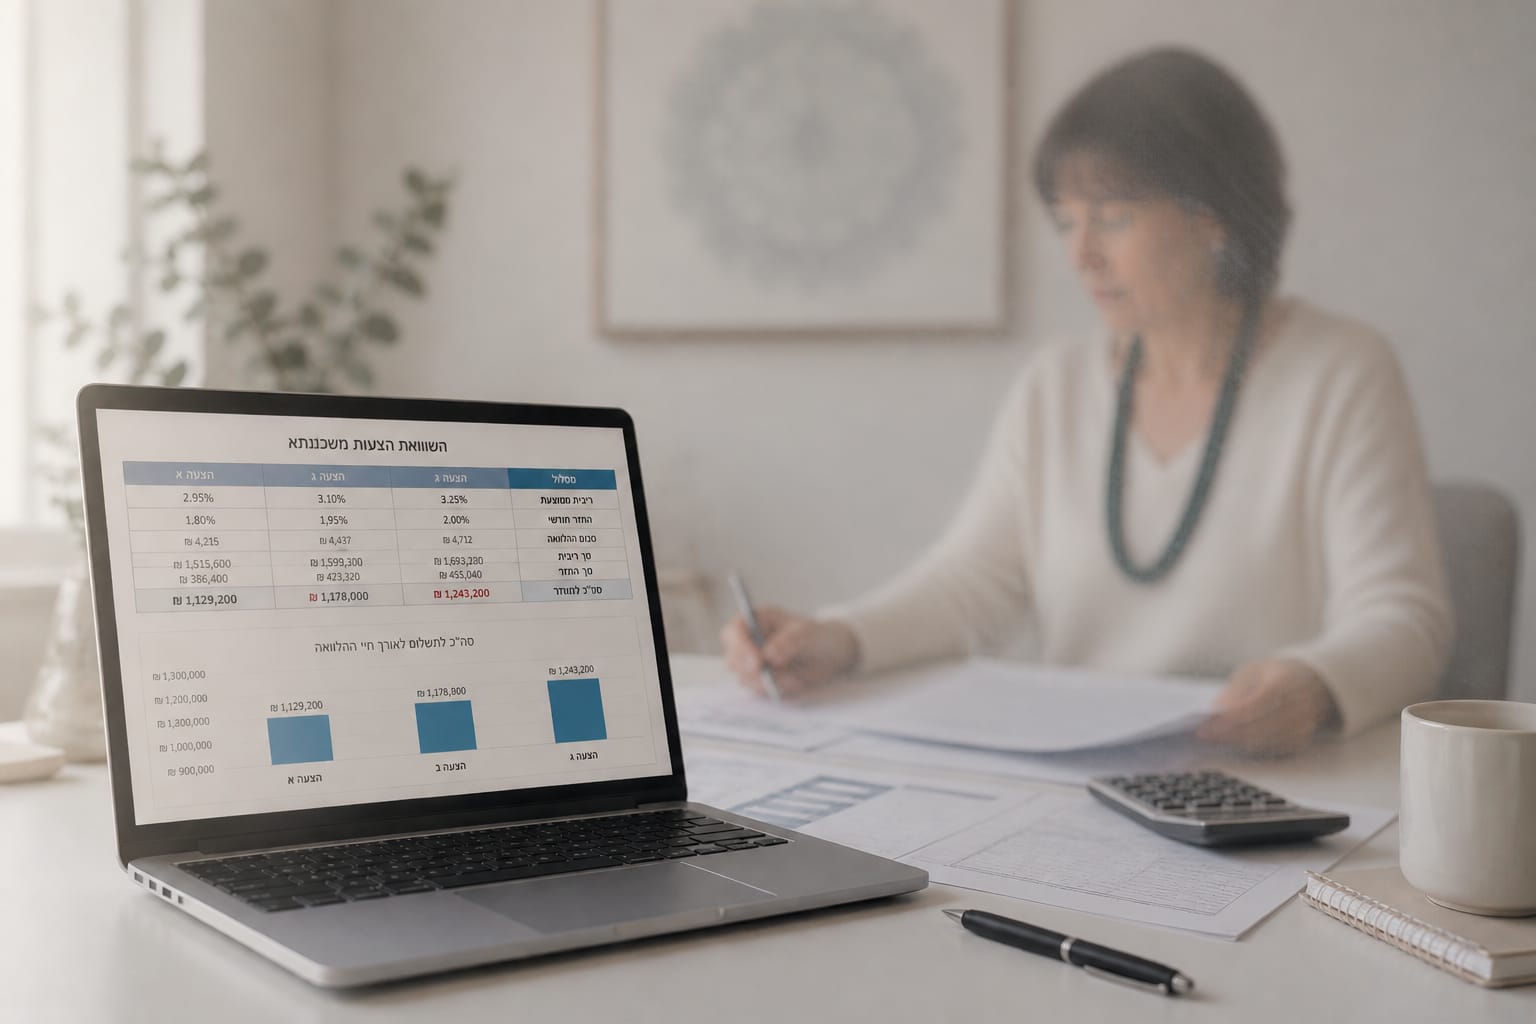
אל תסמכו רק על הסימולציה שהבנקאי מציג לכם. היכנסו לאתרים ישראליים מובילים כמו מחשבון באתר שלי .
"שחקו" עם המספרים בעצמכם. בדקו איך שינוי של 0.2% בריבית משפיע על ההחזר החודשי ועל הסכום הכולל. ראו מה קורה כשאתם מקצרים את התקופה בחמש שנים. הכלים האלה יתנו לכם תמונה רחבה ובלתי תלויה.
- שלבו מסלולים שונים (בניית תמהיל):
משכנתא בישראל היא לא מוצר "הכל או כלום". לרוב, היא מורכבת מתמהיל של מספר הלוואות קטנות יותר בתנאים שונים. אתם יכולים, למשל, לשלב חלק מההלוואה בלוח שפיצר במסלול ריבית קבועה לתקופה ארוכה (כדי להבטיח יציבות), וחלק אחר במסלול ריבית פריים לתקופה קצרה יותר. כשהחלק הקצר יסתיים, ההחזר החודשי הכולל שלכם יירד. זה יכול להתאים למשל לזוג שצופה שאחד מהם יפסיק לעבוד כשהילדים יוולדו, וירצה החזר נמוך יותר בעתיד.
- תכננו פירעון מוקדם (אם מתאפשר):
קיבלתם ירושה? קרן השתלמות נפתחה? קיבלתם בונוס גדול בעבודה? במקום לחשוב מיד על שדרוג הרכב, שקלו "לזרוק" את הכסף הזה על קרן המשכנתא. כפי שלמדנו, בלוח שפיצר הקרן יורדת לאט מאוד בשנים הראשונות. כל סכום שתפרעו מוקדם יחסוך לכם תשלומי ריבית עצומים בעתיד ויקצר את חיי ההלוואה. בדקו מראש את עמלות הפירעון המוקדם במסלול שלכם, אך לרוב התועלת עולה משמעותית על העלות.
- מלכודות נפוצות וסימני אזהרה
הטעויות שכולם עושים עם שפיצר – ואיך אתם תימנעו מהן
הפופולריות של לוח שפיצר והפשטות לכאורה שלו מסתירות כמה מלכודות נפוצות. מודעות אליהן היא קו ההגנה הראשון שלכם מפני החלטות פיננסיות גרועות.
מלכודת מס' 1: אשליית ה"החזר הקבוע"
- הסבר: הבנקאי אומר לכם "ההחזר החודשי שלכם יהיה קבוע", אבל לעיתים קרובות הוא "שוכח" להדגיש שני סייגים קריטיים. אם המשכנתא שלכם צמודה למדד המחירים לצרכן, הקרן (החוב) שלכם גדלה יחד עם המדד, וכתוצאה מכך ההחזר החודשי שלכם יעלה. אם לקחתם מסלול בריבית משתנה, ההחזר החודשי ישתנה בכל פעם שהריבית תתעדכן. בפועל, עבור רוב הישראלים, ההחזר החודשי כמעט אף פעם לא באמת קבוע לאורך 25 שנה .
- סימן אזהרה: שימו לב למילים "צמוד מדד", "ריבית משתנה כל X שנים", או "ריבית פריים" בחוזה ההלוואה. דרשו מהבנקאי להציג לכם סימולציה של "החזר מקסימלי" – מה יקרה לתשלום החודשי שלכם בתרחיש בו המדד עולה ב-2% בשנה והריבית עולה באחוז.
מלכודת מס' 2: התמקדות בהחזר החודשי והתעלמות מהעלות הכוללת
- הסבר: רוב האנשים שואלים רק שאלה אחת: "כמה אני אשלם כל חודש?". זו טעות קריטית. השאלה החשובה לא פחות היא "כמה כסף אני אחזיר לבנק בסך הכל?". בלוח שפיצר, במיוחד לתקופות ארוכות, התשובה היא "הרבה יותר ממה שלוויתם". בדוגמה שלנו, על הלוואה של מיליון שקל, רוני ודנה יחזירו לבנק סך של כ-1,583,400 ש"ח. כלומר, מעל חצי מיליון שקל ריבית.
- איך להימנע: תמיד בקשו מהבנק לראות בבירור את נתון "סך כל התשלומים הצפוי" בסוף התקופה. השוו את המספר הזה לסכום המקורי שלוויתם. זה ימחיש לכם את העלות האמיתית של הכסף.
הבנה מעמיקה של התנאים מעניקה יתרון משמעותי במשא ומתן מול הבנק
מלכודת מס' 3: קבלת ברירת המחדל של הבנק באופן עיוור
- הסבר: לוח שפיצר הוא ברירת המחדל והשיטה המועדפת על הבנקים. למה? כי בתחילת הדרך הם מקבלים מכם בעיקר ריבית (רווח נקי), והסיכון שלהם קטן במהירות. זהו מבנה שמשרת היטב את האינטרסים של המלווה. זה לא בהכרח אומר שזה המסלול הכי טוב עבורכם .
- איך להימנע: היו פרואקטיביים. תמיד תשאלו על אלטרנטיבות כמו "קרן שווה". גם אם הבנקאי פוטר את האפשרות הזו באמירה ש"זה לא מתאים לרוב האנשים", התעקשו לקבל השוואה מספרית מפורטת. עצם הצגת הידע והדרישה להשוואה תאותת לבנקאי שאתם לקוחות מביני עניין, מה שעשוי לשפר את תנאי המיקוח שלכם בכל המסלולים.
סיכום: מהבנה לכוח מיקוח – נקודות מפתח
לוח סילוקין שפיצר הוא לא מושג מסובך ששמור רק לכלכלנים. זוהי בסך הכל שיטה עם היגיון פנימי ברור, שהבנתו מעניקה לכם, נוטלי המשכנתאות, יתרון משמעותי. היציבות של ההחזר החודשי היא יתרון גדול לתכנון התקציב, אך היא מגיעה עם "תג מחיר" של ריבית גבוהה יותר לאורך זמן ושחיקה איטית של הקרן בתחילת הדרך.
הידע שרכשתם במדריך זה הוא המפתח להפיכתכם מלקוחות פסיביים לשותפים פעילים בתהליך. בפעם הבאה שתשבו מול בנקאי, לא תהנהנו במבוכה. תשאלו על העלות הכוללת, תדרשו סימולציות למקרי קיצון, תבחנו חלופות ותבינו את ההשלכות של כל החלטה. זכרו, המשכנתא היא כנראה ההתחייבות הפיננסית הגדולה ביותר שלקחתם על עצמכם. השקעה של כמה שעות בהבנת המנגנונים שלה, היא ההשקעה המשתלמת ביותר שתעשו.
- שפיצר = החזר חודשי קבוע: קל לתכנן את התקציב, אך היחס בין קרן לריבית משתנה.
- השנים הראשונות קריטיות: רוב התשלום הולך לריבית. פירעון מוקדם בתקופה זו הוא אפקטיבי במיוחד.
- היזהרו מה"קבוע": שימו לב להצמדה למדד ולריביות משתנות שעלולות לייקר את ההחזר.
- אל תתמקדו רק בהחזר החודשי: בדקו תמיד את העלות הכוללת של ההלוואה.
- אתם הנהגים: השתמשו במחשבונים, שאלו שאלות, ואל תקבלו את ברירת המחדל של הבנק כעובדה מוגמרת.
שאלות ותשובות
- מה זה לוח סילוקין שפיצר?
שיטה שבה ההחזר החודשי קבוע לכל אורך תקופת ההלוואה, אך בתחילת הדרך רוב הכסף הולך לריבית, ורק בהמשך עיקרו מחזיר את הקרן. - למה חשוב להבין את שיטת שפיצר לפני לקיחת משכנתא?
כי היא משפיעה ישירות על סך העלות שתשלמו לבנק. הבנה נכונה מונעת קבלת החלטות יקרות ומאפשרת השוואה חכמה בין מסלולים. - איך ניתן לחסוך כסף במשכנתא לפי לוח שפיצר?
על ידי קיצור תקופת ההלוואה, שימוש במחשבוני משכנתא, בניית תמהיל מותאם ותכנון פירעונות מוקדמים. - מהן המלכודות הנפוצות בשיטת שפיצר?
אשליית "החזר קבוע" למרות שהוא צמוד מדד או משתנה, התמקדות בהחזר חודשי ולא בעלות הכוללת, וקבלת ברירת המחדל של הבנק בלי לבדוק אלטרנטיבות. - מתי כדאי לשקול פירעון מוקדם במשכנתא?
בעיקר בשנים הראשונות, שבהן רוב התשלום הולך לריבית. כל שקל שמוחזר לקרן בשלב הזה חוסך ריבית משמעותית בעתיד.