תוכן עניינים
מבוא: מהחלום למציאות הפיננסית
חושבים לשדרג את הבית? המעבר מדירתכם הנוכחית לדירה חדשה, מרווחת יותר או במיקום טוב יותר, הוא צעד מרגש ומלא פוטנציאל. זהו אחד המהלכים הפיננסיים המורכבים והמשמעותיים ביותר שתבצעו בחייכם. עשרות אלפי משפחות ישראליות, המכונות "משפרי דיור", יוצאות למסע הזה מדי שנה.
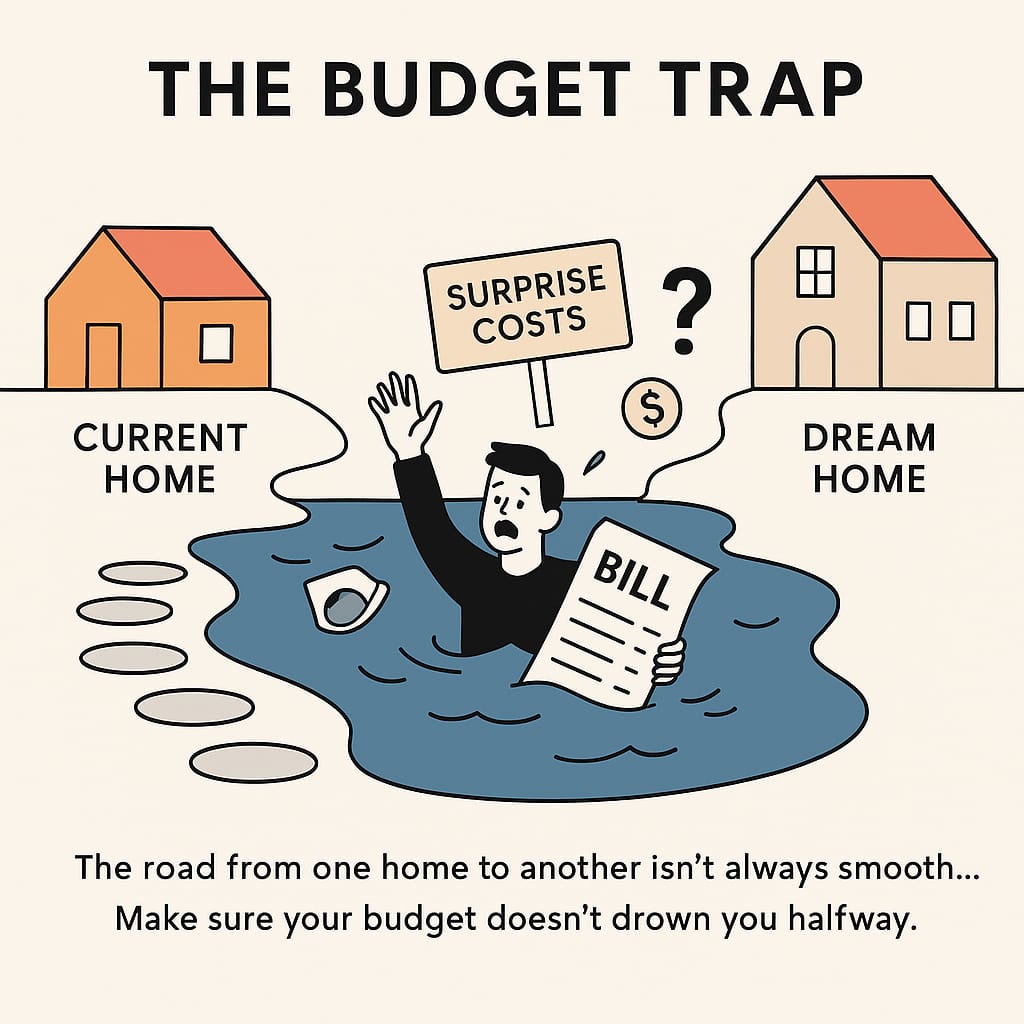
אך לצד ההתרגשות, קיים גם אתגר מרכזי: חוסר הוודאות הכרוך בניהול שתי עסקאות ענק במקביל – מכירת נכס ורכישת נכס אחר. החשש מפער תזרימי, המורכבות של המשכנתאות, והסבך של חוקי המיסוי עלולים להפוך את החלום למקור של לחץ ודאגה. רבים שואלים את עצמם: מאיפה מתחילים? איך נדע כמה כסף באמת יש לנו? וכיצד נגשר על הפער בין התשלום על הדירה החדשה לקבלת הכסף מהדירה הישנה?
מדריך זה נועד לספק לכם מסגרת ברורה, שיטתית ומעשית. נפרק את התהליך המורכב לחמישה שלבים פשוטים שיאפשרו לכם לבנות תקציב ריאלי, להבין את אפשרויות המימון שלכם, לנהל סיכונים ולנווט את התהליך כולו בביטחון. נעסוק בחישוב ההון העצמי שלכם, תכנון תקציב הרכישה, הבנת כללי המימון של בנק ישראל (ובמיוחד "כלל ה-70%"), פתרונות כמו הלוואת גישור, והשלכות המיסוי שיכולות לחסוך לכם עשרות אלפי שקלים.
שלב 1: הבנת נקודת הפתיחה – חישוב ההון העצמי הנקי מהדירה הנוכחית
לפני שמתחילים לחלום על הדירה הבאה, חובה להתחיל עם בסיס מוצק: הבנה מדויקת של המשאב הפיננסי המרכזי שלכם – ההון הנקי שתקבלו ממכירת דירתכם הנוכחית. הסכום הזה אינו פשוט מחיר המכירה; הוא תוצאה של חישוב הכולל ניכויים של הוצאות ומיסים שונים. טעות בהערכת סכום זה עלולה לגרור אתכם לבעיות תזרים קשות בהמשך הדרך.
הערכת שווי שוק ריאלי
הצעד הראשון הוא להעריך באופן מציאותי כמה הדירה שלכם שווה בשוק הנוכחי. הערכת יתר אופטימית היא מתכון לאכזבה. כדי לקבל הערכה מהימנה, השתמשו בשילוב של מספר שיטות:
- בדיקת עסקאות דומות: חפשו באתרי נדל"ן ובאתר רשות המיסים עסקאות שבוצעו לאחרונה עבור דירות דומות לשלכם (אותו אזור, גודל, קומה, מצב תחזוקתי).
- התייעצות עם איש מקצוע: מתווך נדל"ן מקומי ומנוסה יכול לספק הערכת שווי מבוססת על היכרותו עם השוק והביקושים באזורכם.
- שמאות מוקדמת: לקבלת הערכה מדויקת ומחייבת יותר, ניתן לשקול הזמנת שמאות מקרקעין פרטית.
חישוב התמורה הגולמית והוצאות המכירה
לאחר שיש לכם הערכת שווי ריאלית (נניח, 2,500,000 ₪), יש לנכות את כל ההתחייבויות וההוצאות הישירות הכרוכות במכירה:
- יתרת משכנתא קיימת: הבדיקה הראשונה והחשובה ביותר. אם נותרה לכם יתרת משכנתא על הנכס, יש לסלק אותה במלואה עם קבלת התמורה מהמכירה. בדקו מול הבנק את היתרה המדויקת לסילוק, כולל עמלות פירעון מוקדם אפשריות.
- דמי תיווך: בדרך כלל נעים סביב 2% + מע"מ ממחיר המכירה.
- שכר טרחת עורך דין: לרוב נע בין 0.5% ל-1% + מע"מ ממחיר המכירה, לייצוג בעסקת המכר.
העלויות ה"סמויות": מיסים במכירת הדירה
זהו השלב שבו רבים נופלים. שתי חבויות מס עיקריות עלולות לנגוס נתח משמעותי מהתמורה. חובה לבדוק אותן מראש.
מס שבח
מס שבח מוטל על הרווח שנוצר בין מחיר קניית הדירה למחיר מכירתה. החדשות הטובות הן שרוב משפרי הדיור זכאים לפטור. לפי חוק מיסוי מקרקעין, מוכר דירת מגורים יחידה זכאי לפטור ממס שבח עד לתקרת שווי של כ-5,008,000 ₪ (נכון ל-2025). מכיוון שמשפרי דיור מתחייבים למכור את דירתם הישנה ולהישאר עם דירה אחת בלבד, הם נהנים מפטור זה. חשוב לוודא שאתם עומדים בכל תנאי החוק לקבלת הפטור.
היטל השבחה
זוהי "הפצצה המתקתקת" של עסקאות נדל"ן רבות. היטל השבחה הוא תשלום חובה לוועדה המקומית לתכנון ובנייה, ושיעורו הוא 50% מעליית שווי הנכס כתוצאה מאישור תכנית בניין עיר (תב"ע) חדשה, מתן הקלה או אישור לשימוש חורג. כפי שמפורט באתר "כל זכות", גם אם לא ניצלתם את זכויות הבנייה הנוספות, עצם אישור התב"ע יוצר חבות מס שתתממש ביום המכירה. חובה לבדוק מול מחלקת ההנדסה בעירייה האם חל היטל השבחה על הנכס שלכם.
נוסחת חישוב ההון העצמי הנקי:
[מחיר מכירה צפוי] – [יתרת משכנתא לסילוק] – [דמי תיווך] – [שכ"ט עו"ד] – [היטל השבחה (אם קיים)] = הון עצמי נקי
רק הסכום הסופי שמתקבל מנוסחה זו הוא ההון העצמי האמיתי שלכם, והוא מהווה את נקודת הפתיחה לתכנון רכישת הדירה החדשה.
שלב 2: הגדרת היעד – בניית תקציב לרכישת הדירה החדשה
לאחר שהבנו מהי נקודת הפתיחה שלנו, הגיע הזמן להגדיר את היעד: מהי העלות הכוללת של רכישת הדירה החדשה? גם כאן, מחיר הרכישה הנקוב בחוזה הוא רק ההתחלה. ישנן עלויות נלוות משמעותיות שיש לקחת בחשבון כדי לבנות תקציב מלא ומדויק.
התקציב הכולל מורכב משני חלקים עיקריים:
- מחיר הרכישה: הסכום שעליו אתם חותמים בחוזה מול המוכר.
- הוצאות נלוות לרכישה: אלו הן כל העלויות הנוספות, שביחד יכולות להגיע ל-5%-10% ממחיר הדירה. התעלמות מהן היא טעות נפוצה ויקרה.
ההוצאות הנלוות העיקריות כוללות:
- מס רכישה: זוהי ההוצאה הנלווית הגדולה והמשמעותית ביותר. נרחיב עליה בפירוט בשלב 5, אך חשוב להכניס אותה לתקציב כבר עכשיו. כמשפרי דיור, אתם זכאים להטבות משמעותיות, אך עדיין מדובר בסכום שיכול להגיע לעשרות ומאות אלפי שקלים.
- שכר טרחת עורך דין: בדומה לעסקת המכר, גם ברכישה תידרשו לייצוג משפטי (0.5%-1% + מע"מ).
- דמי תיווך: אם השתמשתם בשירותי מתווך למציאת הדירה (לרוב 2% + מע"מ).
- עלויות משכנתא:
- דמי פתיחת תיק: עמלה שהבנק גובה עבור פתיחת תיק המשכנתא.
- שמאות: הבנק ידרוש הערכת שמאי מטעמו לקביעת שווי הנכס לצורך המימון.
- עלויות נוספות: שיפוצים, הובלה, רכישת ריהוט ומוצרי חשמל חדשים. כדאי להקצות סכום ייעודי גם לסעיפים אלו.
נוסחת חישוב התקציב הכולל לרכישה:
[מחיר רכישה] + [מס רכישה] + [שכ"ט עו"ד] + [דמי תיווך (אם יש)] + [עלויות משכנתא] + [עלויות נוספות (שיפוץ, הובלה וכו')] = סך ההון הנדרש
הבנת הסכום הכולל הנדרש מאפשרת לנו לעבור לשלב הבא והקריטי ביותר: כיצד מממנים את כל זה.
שלב 3: האתגר המרכזי – מימון תקופת המעבר וגישור על הפער
זהו לב ליבו של תהליך שיפור הדיור. כאן אנו מחברים בין ההון העצמי שיש לנו (שלב 1) לבין סך ההון שאנו צריכים (שלב 2), ומבינים מהו סכום המשכנתא החדשה שנידרש לקחת. אך חשוב מכך, אנו מתמודדים עם האתגר הגדול ביותר של משפרי דיור: ניהול תזרים המזומנים בתקופה שבה אתם מחזיקים בשני נכסים במקביל, גם אם לזמן קצר.
הנוסחה הבסיסית לקביעת גובה המשכנתא החדשה היא:
[סך ההון הנדרש (משלב 2)] – [הון עצמי נקי (משלב 1)] = סכום המשכנתא החדשה
אך האם הבנק יאשר לכם את הסכום הזה? כאן נכנסות לתמונה המגבלות המחמירות של בנק ישראל.
מגבלות המימון של בנק ישראל: כלל ה-70%
בנק ישראל, באמצעות הפיקוח על הבנקים, קובע כללים ברורים לגבי שיעור המימון המקסימלי (LTV – Loan to Value) שניתן לקבל במשכנתא. כללים אלו נועדו להבטיח את יציבות המערכת הבנקאית ולמנוע לקיחת סיכונים מוגזמים על ידי משקי הבית. בהוראת ניהול בנקאי תקין מספר 329, מגדיר בנק ישראל את הכללים הבאים:
שיעור המימון המקסימלי (LTV) למשפרי דיור הרוכשים "דירה חליפית" עומד על 70% משווי הדירה הנרכשת.
חשוב להדגיש: משפרי דיור אינם זכאים ל-75% מימון כמו רוכשי דירה ראשונה. המשמעות היא שעליכם להביא לפחות 30% הון עצמי משווי הדירה החדשה. ההון העצמי הזה, ברוב המקרים, מגיע מההון הנקי שחישבתם בשלב 1.
ההגדרה של "דירה חליפית" קריטית לקבלת תנאי המימון והמס. כדי להיחשב כרוכשי דירה חליפית, עליכם להתחייב בפני הבנק ורשויות המס למכור את דירתכם הקיימת בתוך פרק זמן מוגדר. לפי הוראות החוק המעודכנות, התקופה עומדת על 18 חודשים (או 24 חד' תלוי בתקופה) מיום רכישת הדירה החלופית. אם רכשתם דירה חדשה מקבלן, עליכם למכור את דירתכם הישנה בתוך 12 חודשים מהמועד שבו החזקה בדירה החדשה אמורה להימסר לכם.
דילמת "קודם קונים או קודם מוכרים?" ופער התזרים
כאן טמון הסיכון הגדול ביותר. בתרחיש האידיאלי, הייתם מוכרים את דירתכם, מקבלים את מלוא התמורה, ורק אז רוכשים את הדירה החדשה. אך שוק הנדל"ן דינמי, ולעיתים דירת החלומות מופיעה לפני שמצאתם קונה לדירתכם. במצב זה, של "קודם קונים", נוצר פער תזרימי מסוכן: אתם מחויבים לשלם תשלומים על הדירה החדשה, אך הכסף "תקוע" עדיין בדירה הישנה. מצב זה יוצר לחץ זמן אדיר למכור, לעיתים במחיר נמוך מהרצוי, ועלול להוביל למצב של תשלום משכנתאות כפולות.
הפתרון: הלוואת גישור (Bridge Loan)
בדיוק עבור הפער הזה נוצרה "הלוואת גישור". זוהי הלוואה לטווח קצר (בדרך כלל שנה עד שלוש שנים) שנועדה, כשמה כן היא, לגשר על הפער התזרימי עד למכירת הנכס הקיים. מנגנון ההחזר שלה מותאם למצב הייחודי שלכם:
- החזר חודשי נמוך: לרוב, במהלך תקופת הגישור תשלמו רק את הריבית על ההלוואה (ולעיתים גם הצמדה), מה שמקל על ההתנהלות התזרימית השוטפת.
- פירעון הקרן בסוף התקופה: את סכום ההלוואה המקורי (הקרן) תפרעו בתשלום אחד גדול ("הלוואת בלון") לאחר שתמכרו את דירתכם הישנה ותקבלו את התמורה.
חשוב להבין שהלוואת הגישור אינה כסף "נוסף" מעבר למגבלות בנק ישראל. היא חלק אינטגרלי ממסגרת המימון הכוללת. ניתן לקחת אותה באחת משתי דרכים:
- כנגד הנכס הקיים: ניתן לשעבד את הדירה הנוכחית ולקבל הלוואת גישור של עד 50% משוויה.
- כחלק מהמשכנתא החדשה: ניתן לבנות את המשכנתא על הדירה החדשה כך שחלק ממנה יהיה מסלול גישור, וזאת במסגרת מגבלת ה-70% הכוללת.
הלוואת הגישור היא כלי פיננסי רב עוצמה, אך דורשת תכנון זהיר. למידע נוסף על סוגי הלוואות גישור והתאמתן לצרכים שלכם.
שלב 4: מבחן המציאות – האם תוכלו לעמוד בהחזר החודשי?
גם אם על הנייר יש לכם מספיק הון עצמי והבנק יכול להעמיד לכם משכנתא במסגרת מגבלת ה-70%, זה לא סוף הסיפור. בנק ישראל, והבנקים עצמם, רוצים לוודא לא רק שיש לכם בטוחה (הנכס), אלא גם שיש לכם יכולת מוכחת לעמוד בתשלומים החודשיים לאורך זמן. כאן נכנסים לתמונה שני כללים רגולטוריים נוספים.
יחס החזר להכנסה (DTI)
זהו הכלל הבסיסי ביותר לבחינת יכולת ההחזר שלכם. בנק ישראל קובע שלא ניתן לקחת משכנתא אם סך ההחזרים החודשיים על כלל ההלוואות של משק הבית (כולל המשכנתא החדשה) עולה על 50% מההכנסה החודשית הפנויה שלכם.
הכנסה פנויה מוגדרת כהכנסה נטו (אחרי מס) בניכוי התחייבויות קבועות אחרות (הלוואות קיימות, מזונות וכו').
לדוגמה: זוג עם הכנסה חודשית נטו של 20,000 ₪, שמחזיר 2,000 ₪ על הלוואה לרכב. הכנסתם הפנויה היא 18,000 ₪. ההחזר החודשי המקסימלי על המשכנתא החדשה (וכל הלוואה אחרת) לא יוכל לעלות על 9,000 ₪ (50% מ-18,000 ₪). בפועל, הבנקים נוטים להיות שמרניים יותר ולאשר החזר של עד כ-35%-40% מההכנסה הפנויה.
תמהיל המשכנתא: כללי הסיכון של בנק ישראל
כדי להגן על הלווים מפני עליות ריבית חדות בעתיד, בנק ישראל קבע מגבלות גם על הרכב המשכנתא (תמהיל):
- לפחות שליש (33.3%) מסכום המשכנתא חייב להילקח במסלול של ריבית קבועה (צמודה או לא צמודה למדד).
- לכל היותר שני שליש (66.6%) מסכום המשכנתא יכול להילקח במסלולים של ריבית משתנה (כמו מסלול הפריים או מסלולים המשתנים כל מספר שנים).
מגבלות אלו מבטיחות שלפחות חלק מההלוואה שלכם יהיה יציב וצפוי, ומקטינות את החשיפה שלכם לתנודתיות בשוק. בחירת תמהיל המשכנתא הנכון היא קריטית להצלחה הפיננסית שלכם בטווח הארוך. למידע נוסף צרו קשר.
שלב 5: צלילה לעולם המיסוי – כך תמקסמו את התקציב שלכם
הבנה נכונה של חוקי המס היא המפתח למיקסום התקציב שלכם. כמשפרי דיור, המדינה מעניקה לכם הטבות משמעותיות, בעיקר במס רכישה, שיכולות לחסוך לכם סכומי עתק. התעלמות מהטבות אלו או אי-עמידה בתנאים לקבלתן עלולה לעלות לכם ביוקר.
מס רכישה למשפרי דיור: ההטבה המשמעותית ביותר
מס רכישה הוא מס מדורג שמשולם למדינה על רכישת נכס. קיימות מדרגות מס שונות לרוכשי דירה יחידה ולרוכשי דירה נוספת ("דירה להשקעה"). הפער בין שתי קבוצות המדרגות הוא עצום.
ההטבה הגדולה ביותר למשפרי דיור היא שהחוק מתייחס אליהם, בתנאים מסוימים, כאל רוכשי דירה יחידה. כפי שמציינת רשות המיסים, התנאי המרכזי הוא התחייבות למכור את הדירה הקיימת בתוך פרק הזמן שנקבע בחוק (18 או 12 חודשים, כפי שהוסבר קודם). עמידה בתנאי זה מאפשרת לכם ליהנות ממדרגות המס הנמוכות של דירה יחידה.
להלן מדרגות מס הרכישה המעודכנות לדירה יחידה (נכון ל-2025):
כפי שניתן לראות, הפטור על המדרגה הראשונה והשיעורים הנמוכים במדרגות הבאות מהווים חיסכון של עשרות אלפי שקלים בהשוואה למס על דירה שנייה, שמתחיל ב-8% כבר מהשקל הראשון. כדי לחשב את המס המדויק עבורכם, מומלץ להשתמש בסימולטור מס רכישה של רשות המסים.
חשיבות ההצהרה לרשויות המס
כדי ליהנות מהטבת המס, לא מספיק רק להתכוון למכור. חובה עליכם להצהיר על כך באופן רשמי. בעת הדיווח על עסקת הרכישה לרשויות המס (באמצעות טופס 7000), עליכם לסמן שאתם רוכשים את הדירה כדירה חליפית ומתחייבים למכור את דירתכם הקיימת במועד. ללא הצהרה זו, תחויבו במס רכישה לפי מדרגות של דירה שנייה, ותצטרכו לבקש החזר לאחר המכירה – תהליך מסורבל שניתן למנוע מראש.
תכנון אסטרטגי וליווי מקצועי: המפתחות להצלחה
מעבר לחישובים המספריים, הצלחת תהליך שיפור הדיור תלויה בתכנון אסטרטגי נכון ובקבלת החלטות מושכלות. התהליך מורכב מדי מכדי לעבור אותו לבד, והסתמכות על אנשי מקצוע היא לא מותרות, אלא הכרח.
- דילמת התזמון: ההחלטה האם למכור קודם או לקנות קודם היא אסטרטגית. מכירה תחילה מעניקה ודאות פיננסית ומפחיתה לחץ, אך עלולה לגרום לכם לפספס הזדמנויות או להיאלץ לעבור לדיור זמני. קנייה תחילה מבטיחה את דירת החלומות, אך חושפת אתכם לסיכון תזרימי וללחץ זמן במכירה. אין תשובה אחת נכונה, וההחלטה תלויה במצבכם הפיננסי, מצב השוק ואופייכם.
- בניית קרן חירום: גם התקציב המדויק ביותר לא יכול לחזות הכל. תמיד צצות הוצאות בלתי צפויות – תיקון שמתגלה בדירה החדשה, עלויות הובלה גבוהות מהצפוי, או עיכוב במכירת הדירה הישנה. מומלץ להחזיק קרן חירום של לפחות 3%-5% ממחיר הדירה החדשה בצד, למקרים כאלה.
- הקמת נבחרת מקצועית: הצלחתכם תלויה בצוות שילווה אתכם.
- יועץ משכנתאות / מתכנן פיננסי: יסייע בבניית התקציב, יבצע מכרז ריביות בין הבנקים, יתאים לכם את תמהיל המשכנתא והלוואת הגישור הנכונים ביותר, ויבנה עבורכם אסטרטגיה פיננסית כוללת.
- עורך דין מקרקעין: יגן על האינטרסים שלכם בחוזי המכר והרכישה ויוודא שאתם ממצים את כל זכויותיכם מול רשויות המס.
- מתווך נדל"ן: יסייע בתמחור נכון של דירתכם, בשיווקה, ובאיתור הנכס הבא.
תכנון פיננסי הוליסטי הוא הבסיס למעבר דירה מוצלח. למידע נוסף על האופן שבו אנו בונים תוכנית כזו, צרו קשר.
סיכום ומסקנות
שדרוג הדירה הוא מסע מורכב, אך בהחלט אפשרי לניהול חכם ויעיל. המפתח להצלחה טמון בפירוק התהליך לשלבים ברורים ובביצוע שיעורי בית מדוקדקים. באמצעות תכנון קפדני, תוכלו להפוך את חוסר הוודאות לוודאות, ולנווט את המהלך הפיננסי המשמעותי הזה בביטחון מלא.
לסיכום, חמשת עמודי התווך של תקציב נכון למשפרי דיור הם:
- חישוב הון עצמי נקי ומדויק מהדירה הנוכחית, תוך התחשבות בכל ההוצאות והמיסים.
- בניית תקציב מלא לדירה החדשה, כולל כל העלויות הנלוות.
- הבנת מגבלות המימון של בנק ישראל (70% LTV) והיכרות עם פתרונות כמו הלוואת גישור לניהול הפער התזרימי.
- בחינת יכולת ההחזר החודשית שלכם (DTI) ובניית תמהיל משכנתא אחראי.
- מיצוי הטבות המס המגיעות לכם כמשפרי דיור, בעיקר במס רכישה.
זכרו, עם תכנון נכון וליווי מקצועי, המעבר לבית הבא שלכם יכול להיות לא רק הגשמת חלום, אלא גם החלטה פיננסית נבונה שתשרת אתכם לשנים רבות.
שאלות ותשובות נפוצות
- 1. מה קורה אם לא הצלחתי למכור את הדירה הישנה בתוך 18 החודשים שנקבעו בחוק?
- במקרה כזה, תידרשו לשלם את מס הרכישה הגבוה לפי מדרגות של "דירה שנייה" באופן רטרואקטיבי, בתוספת ריבית והצמדה. מדובר בקנס כספי משמעותי ביותר, ולכן קריטי לעמוד בלוחות הזמנים.
- 2. האם אני יכול להשתמש בהלוואת גישור כדי לממן את כל ההון העצמי הנדרש (30%)?
- לא. הלוואת הגישור היא חלק ממסגרת המימון הכוללת שלכם, וכפופה למגבלת ה-70% מימון על הנכס החדש. עליכם להוכיח לבנק שיש לכם לפחות 30% הון עצמי, שמקורו בדרך כלל בהון הנקי מהדירה הקיימת. הגישור רק עוזר לגשר על פער הזמנים עד שההון הזה הופך לנזיל.
- 3. האם הריבית על הלוואת גישור גבוהה יותר ממשכנתא רגילה?
- לרוב, כן. מכיוון שמדובר במוצר פיננסי גמיש לטווח קצר, הבנקים מתמחרים בו סיכון גבוה יותר. הריבית עשויה להיות מעט גבוהה יותר ממסלולים מקבילים במשכנתא רגילה, אך הנוחות והגמישות התזרימית שהיא מספקת מצדיקות זאת במקרים רבים. חיוני להשוות הצעות ממספר בנקים.
- 4. האם תוכניות ממשלתיות כמו "דירה בהנחה" פתוחות גם למשפרי דיור?
- כן, חלק מההגרלות בתוכניות הדיור הממשלתיות פתוחות גם למשפרי דיור, אך ישנם תנאים ספציפיים. למשל, לרוב קיימת חובה למכור את הנכס הקיים בתוך 12 חודשים ממועד אכלוס הדירה החדשה שנרכשה בתוכנית. לפרטים מלאים ומדויקים, יש לעקוב אחר הפרסומים באתר "דירה בהנחה" של משרד הבינוי והשיכון.
- 5. כיצד נקבע "שווי" הדירה לצורך חישוב 70% המימון?
- השווי הקובע לצורך חישוב אחוז המימון הוא הנמוך מבין השניים: מחיר הדירה כפי שנקוב בחוזה הרכישה, או הערכת השווי של שמאי מקרקעין מטעם הבנק. אם השמאי יעריך את הדירה בסכום נמוך יותר ממחיר הרכישה, הבנק יחשב את 70% המימון מהערכת השמאי, מה שידרוש מכם להגדיל את ההון העצמי.
מוכנים לקחת את התכנון לשלב הבא?
כדי להעמיק עוד יותר, קראו את המדריך המקיף שלנו על איך לבחור את תמהיל המשכנתא הטוב ביותר למשפחה שלכם.
התהליך יכול להרגיש מאיים, אבל אתם לא צריכים לעבור אותו לבד. לקבלת ליווי אישי ובניית תוכנית פיננסית אסטרטגית המותאמת בדיוק לצרכים שלכם, צרו איתנו קשר עוד היום לקביעת פגישת ייעוץ.