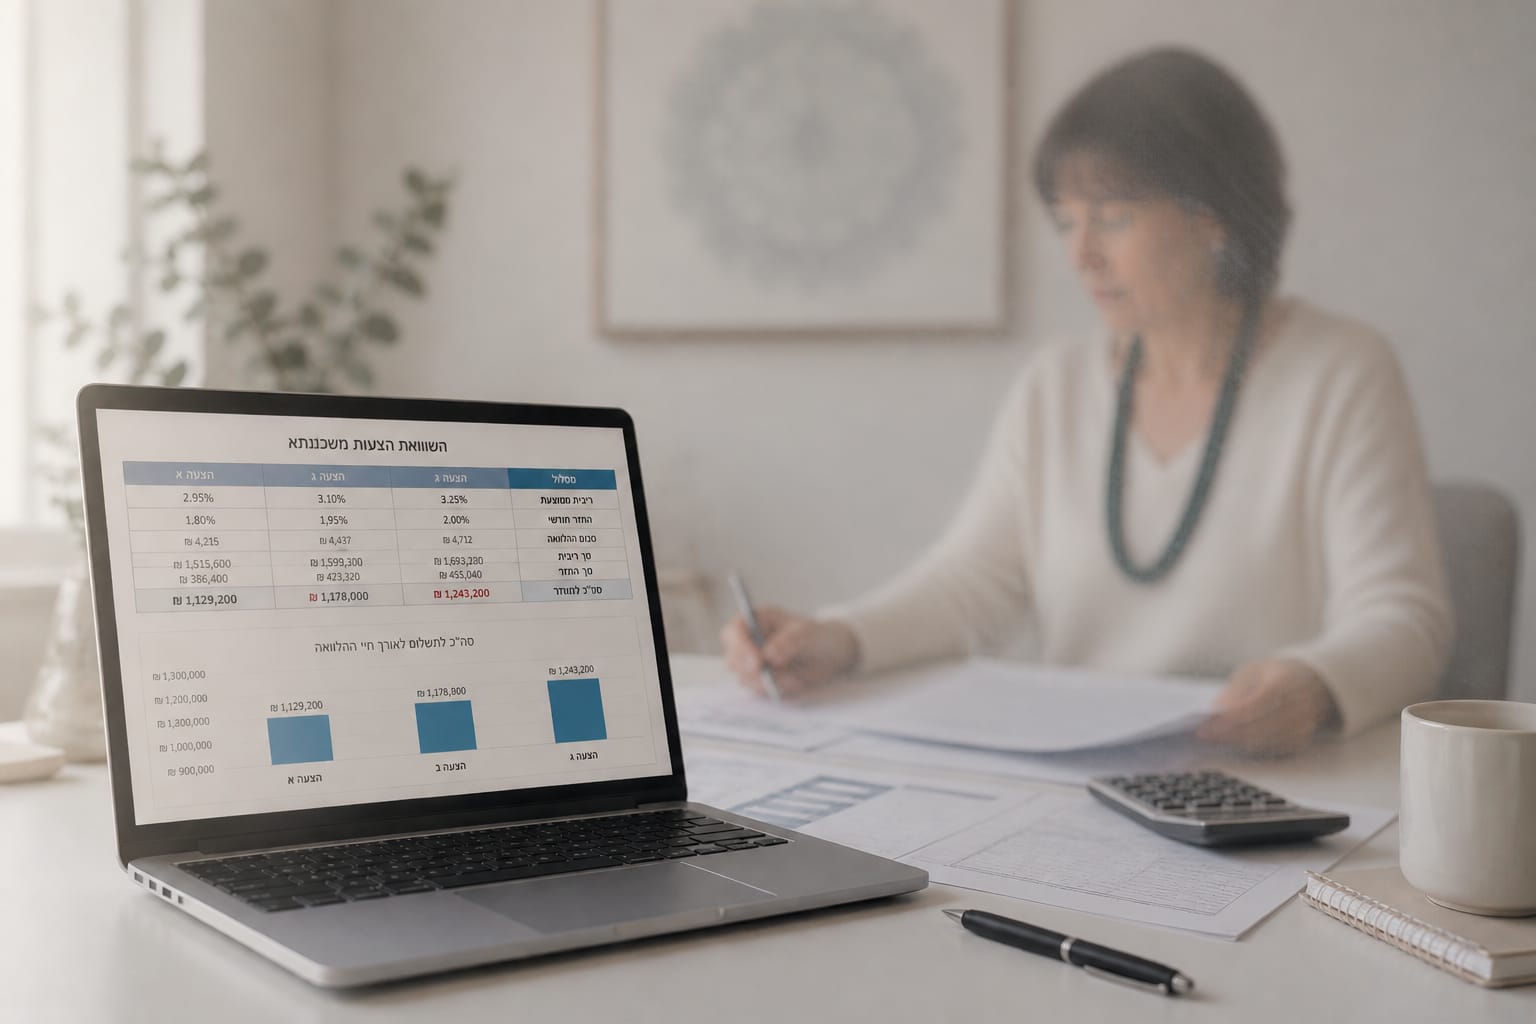
שלושה זוגות. שלוש משכנתאות זהות. אותו בנק, אותה ריבית, אותו סכום. אבל בסוף – הפרש של עשרות אלפי שקלים ביניהם. איך זה אפשרי?
התשובה טמונה במילה אחת שרוב הלווים מתעלמים ממנה: עוגן.
דניאל ומיכל חתמו על המשכנתא בלאומי ב-10 לחודש, יום לפני שהעוגן עלה. תום ורינה חתמו ב-11 לחודש, יום אחרי. אותה ריבית על הנייר, אבל תום ורינה ישלמו 30,000 שקל יותר לאורך המשכנתא.
אבי ושירה? הם הבינו את המשחק. חיכו עד ה-11 לחודש הבא כשהעוגן ירד, ובכך חסכו 45,000 שקל.
האמת הקשה: הבנקים לא מתאמצים להסביר לכם את הכללים. למה? כי זה לא האינטרס שלהם.
החדשות הטובות: אתם עומדים ללמוד את כל הכללים. כל הטריקים. כל הפרצות החוקיות. המדריך הזה יהפוך אתכם מקורבנות של המערכת לשחקנים חכמים שיודעים להשתמש בכללים לטובתם.
מוכנים לחסוך אלפים? בואו נצלול פנימה.
מה זה עוגנים במשכנתא ולמה זה כל כך חשוב – מדריך מקיף למתחילים
עוגני המשכנתאות הם אחד הנושאים המורכבים ביותר בעולם המשכנתאות, אך גם אחד החשובים ביותר להבנה. זהו מנגנון שקובע כיצד הריבית של המשכנתא שלכם תשתנה לאורך השנים, ויכול להשפיע באופן דרמטי על גובה התשלומים החודשיים ועל העלות הכוללת של ההלוואה. כל בנק פועל לפי כללים שונים שיכולים לחסוך או לעלות לכם עשרות אלפי שקלים.
האם אתם עומדים לקחת משכנתא וחשים מבולבלים מכל המונחים הטכניים? האם המילה "עוגן" מעוררת בכם יותר שאלות מתשובות? המדריך הזה נועד לפשט עבורכם את הנושא ולהפוך אתכם ללקוחות מיודעים שמבינים את המשחק.
ברבקית משכנתא מותאמת לחיים, אנו מאמינים שחינוך פיננסי הוא הבסיס לקבלת החלטות נכונות. המטרה שלנו היא לא רק למצוא עבורכם את המשכנתא המתאימה ביותר, אלא לוודא שאתם מבינים כל היבט בתהליך. כשאתם מבינים את עולם העוגנים, אתם מקבלים יתרון משמעותי במשא ומתן מול הבנקים.
תוכן עניינים
- מבוא: למה עוגנים הם הגורם הקריטי (אך המבלבל) במשכنתא
- שלושת העקרונות הבסיסיים להבנת מנגנון העוגנים
- סוגי העוגנים הנפוצים במערכת הבנקאית הישראלית
- השוואה מעשית בין מדיניות הבנקים השונים
- אסטרטגיות מעשיות לחיסכון וניצול המערכת
- סיכום והמלצות לקבלת החלטה מושכלת
מבוא: למה עוגנים הם הגורם הקריטי במשכנתא שלכם?
כשאתם בוחנים הצעות משכנתא, רוב תשומת הלב מתמקדת ב"ריבית" או ב"מרווח" שהבנק מציע. אולם מתחת לנתונים אלה מסתתר מנגנון מורכב שישפיע על ההחזרים שלכם לעשרות שנים קדימה: העוגן.
העוגן הוא הבסיס הכלכלי שקובע כיצד הריבית שלכם תתנהג לאורך זמן. הוא המנגנון שיקבע אם התשלום החודשי שלכם יעלה, ירד, או יישאר יציב. הבנת המנגנון הזה אינה מותרות אלא הכרח מוחלט לכל מי שרוצה לקבל החלטה פיננסית מושכלת.
שלושת העקרונות הבסיסיים להבנת העוגן
כדי להבין את עולם העוגנים, עליכם לענות על שלוש שאלות מרכזיות לגבי כל מסלול משכנתא:
- מהו העוגן של המסלול?
זוהי השאלה הבסיסית ביותר. העוגן יכול להיות:
- עוגן אג"ח – מבוסס על תשואות אגרות חוב ממשלתיות
- עוגן ריבית ממוצעת – מבוסס על הריבית הממוצעת שהבנקים גבו בתקופה קודמת
- עוגנים אחרים – כל בנק יכול להשתמש במדדים נוספים
לכל עוגן יש מאפיינים כלכליים שונים – חלקם תנודתיים יותר וחלקם יציבים יותר.
- מתי העוגן מתעדכן?
העוגן אינו קבוע והוא משתנה לפי לוח זמנים מוגדר. המידע הקריטי שאתם צריכים:
- תדירות העדכון – פעם בחודש, פעמיים בחודש, או במועדים אחרים
- מועד כניסה לתוקף – האם השינוי נכנס לתוקף מיד או שיש דחייה
- הודעה מוקדמת – האם יש פרסום מוקדם של השינוי
- מהו המועד הקובע לתוקף העוגן?
זהו אחד הפרטים המורכבים ביותר אך גם החשובים. המועד הקובע קובע באיזה עוגן תשתמשו למשיכות עתידיות:
- יום חתימת ההסכם
- יום המשיכה הראשונה
- יום הפקת האישור העקרוני האחרון
ההבדל בין המועדים הללו יכול להשפיע דרמטית על הריבית שתשלמו.
סוגי העוגנים הנפוצים בישראל
עוגן אג"ח (עקום אפס)
זהו העוגן הנפוץ ביותר למסלולי ריבית משתנה וקבועה. הוא מבוסס על:
- ממוצע תשואות של אגרות חוב ממשלתיות שקליות לא צמודות
- פרסום על ידי בנק ישראל – נתונים רשמיים ושקופים
- תגובה למצב הכלכלי – העוגן מגיב לשינויים בשוק ההון הישראלי
מאפיינים עיקריים:
- תנודתיות גבוהה יחסית
- תגובה מהירה לשינויים כלכליים
- שקיפות גבוהה של הנתונים
עוגן ריבית ממוצעת
עוגן זה מבוסס על:
- הריבית הממוצעת שהבנקים גבו על הלוואות דומות בתקופה קודמת
- פרסום על ידי בנק ישראל תחת הכותרת "ריבית ממוצעת לצורך חישוב עמלת פירעון מוקדם"
- יציבות יחסית – מגיב לאט יותר לשינויים פתאומיים
מאפיינים עיקריים:
- פחות תנודתי מעוגן אג"ח
- משקף עסקאות שכבר בוצעו
- שינויים הדרגתיים יותר
השוואה מעשית בין מדיניות הבנקים
בנק לאומי: אסטרטגיית "חלון ההזדמנויות"
העוגן העיקרי: עוגן אג"ח (עקום אפס)
המנגנון הייחודי:
- העוגן מתפרסם בתחילת החודש (בסביבות ה-1)
- כניסה לתוקף רק ב-11 לחודש
- יוצר "חלון הזדמנויות" של כ-10 ימים
האסטרטגיה המעשית:
- אם העוגן עולה – מזרזים משיכה לפני ה-11 לחודש
- אם העוגן יורד – מחכים עד אחרי ה-11 לחודש
- יתרון ללקוח – אפשרות לתכנן ולחסוך כסף
בנק הפועלים: מדיניות "הנמוך מבין השניים"
העוגן העיקרי: ריבית ממוצעת
המנגנון הייחודי (למסלולי ריבית קבועה):
- הבנק מציע הגנה מפני עליית ריבית במשיכה הראשונה
- בחירה אוטומטית בריבית הנמוכה יותר
המשמעות המעשית:
- אם העוגן ירד מזמן האישור – תקבלו הריבית החדשה והנמוכה
- אם העוגן עלה מזמן האישור – תישארו עם הריבית המקורית
- הגנה מלאה מפני שינויים שליליים לא צפויים
בנק מזרחי-טפחות: המורכבות המקסימלית
בנק מזרחי-טפחות דורש תשומת לב מיוחדת בשני היבטים קריטיים:
- המועד הקובע המורכב
- נקודת הקביעה: מועד הפקת האישור העקרוני האחרון
- הסכנה: כל שינוי טכני יוצר אישור חדש
- המשמעות: שינוי במועד הקובע יכול לפגוע בתנאים
- "התוספת המכונית" (המרכיב הנסתר)
במסלולים המשתנים של מזרחי-טפחות:
- מבנה רגיל: עוגן + מרווח = ריבית
- מבנה מזרחי: (עוגן + תוספת מכונית) + מרווח = ריבית
למה זה בעייתי:
- חלק מהמרווח "מוסתר" בתוך העוגן
- השוואה מטעה עם בנקים אחרים
- המרווח הגלוי נראה נמוך יותר ממה שהוא באמת
אסטרטגיות מעשיות לחיסכון וניצול המערכת
כללי השוואה נכונים
- אל תסתפקו בריבית הסופית – בקשו פירוט מלא של הרכיבים
- בדקו את מדיניות העדכון – מתי ואיך העוגן משתנה
- הבינו את המועד הקובע – זה יכול לחסוך לכם כסף רב
אסטרטגיות תזמון למשיכות
- בלאומי – נצלו את חלון ה-10 ימים לתזמון אופטימלי
- בפועלים – שקלו המתנה למסלולים קבועים אם העוגן צפוי לרדת
- במזרחי – הימנעו משינויים טכניים לא נחוצים באישור
שאלות חובה לבנקאי
- מהו העוגן הספציפי למסלול שלי?
- מתי בדיוק הוא מתעדכן ונכנס לתוקף?
- מהו המועד הקובע למשיכות עתידיות?
- האם יש רכיבים נסתרים בעוגן (כמו במזרחי)?
מתי להיעזר באנשי מקצוע
המורכבות של נושא העוגנים מדגישה את החשיבות של ליווי מקצועי:
- יועץ משכנתאות בלתי תלוי – מכיר את הניואנסים של כל בנק
- ניתוח מעמיק – בדיקה של ההצעות מעבר למספרים הגלויים
- תכנון אסטרטגי – מיטוב תזמון המשיכות לפי מדיניות הבנק
סיכום והמלצות לקבלת החלטה מושכלת
עולם עוגני המשכנתאות אינו פשוט, אך הבנתו הוא המפתח לחיסכון משמעותי ולקבלת החלטה פיננסית נבונה. העקרונות המרכזיים שכדאי לזכור:
נקודות מפתח
- העוגן הוא לא רק מספר – זהו מנגנון שמשפיע על עשרות שנים
- כל בנק שונה – הכללים והמועדים משתנים בין הבנקים
- תזמון הוא הכל – הבנת מועדי העדכון יכולה לחסוך כסף רב
- שקיפות זה כוח – דרשו הסברים ברורים על כל רכיב
המלצות מעשיות
- השוו הצעות על בסיס הריבית הכוללת, לא רק המרווח
- הבינו את המועדים והכללים של כל בנק
- תכננו את תזמון המשיכות בהתאם למדיניות הבנק
- הקפידו על קבלת הסברים ברורים מהבנקאי
המסר התחתון
ידע הוא כוח, במיוחד כשמדובר במשכנתא שתלווה אתכם שנים רבות. השקעה בהבנת מנגנון העוגנים היא השקעה שתשתלם בעשרות אלפי שקלים לאורך זמן.
שאלות ותשובות נפוצות
- מה זה בעצם עוגן משכנתא ולמה זה כל כך חשוב?
העוגן הוא הבסיס הכלכלי שלפיו נקבעת הריבית של המשכנתא. בעוד שאתם רואים ריבית אחת במחשבון, למעשה היא מורכבת מעוגן (שמשתנה לפי השוק) ומרווח קבוע של הבנק. העוגן קובע אם הריבית תעלה או תרד לאורך השנים, ולכן משפיע ישירות על גובה התשלום החודשי ועל העלות הכוללת של המשכנתא.
- מה ההבדל בין עוגן אג"ח לעוגן ריבית ממוצעת?
עוגן אג"ח מבוסס על תשואות אגרות חוב ממשלתיות ונחשב תנודתי יותר כי מגיב בזמן אמת לשינויים בשוק ההון. עוגן ריבית ממוצעת מבוסס על הריבית שהבנקים גבו בחודש הקודם, ולכן יציב יותר ומגיב לאט יותר לשינויים. הבחירה בעוגן משפיעה על רמת התנודתיות בתשלומים החודשיים.
- איך בנק לאומי שונה בגישה לעוגנים מבנקים אחרים?
בנק לאומי מציע יתרון ייחודי – "חלון הזדמנויות של 10 ימים". העוגן מתפרסם בתחילת החודש אך נכנס לתוקף רק ב-11 לחודש. זה אומר שאתם יודעים מראש אם הריבית עומדת לעלות או לרדת, ויכולים לתזמן את משיכת הכסף בהתאם – לפני ה-11 אם הריבית עולה, ואחרי ה-11 אם יורדת.
- מה זה "המועד הקובע" ולמה זה יכול לעלות לי בכסף?
המועד הקובע הוא נקודת הזמן ש"נועלת" את מנגנון חישוב הריבית למשיכות עתידיות. בכל בנק יש כלל אחר – יום החתימה, יום המשיכה הראשונה, או יום האישור האחרון. במזרחי-טפחות, למשל, כל שינוי טכני בבקשה יכול ליצור אישור חדש ולשנות את המועד הקובע, מה שעלול להגדיל את הריבית על משיכות עתידיות.
- מה זה "התוספת המכונית" של מזרחי-טפחות ואיך זה משפיע עליי?
במזרחי-טפחות, במקום להציג עוגן + מרווח פשוט, הם מוסיפים "תוספת מכונית" לעוגן עצמו. זה אומר שחלק מהמרווח "מוסתר" בתוך העוגן, ולכן המרווח הגלוי נראה נמוך יותר. בפועל, אתם עלולים לחשוב שהמרווח שלהם זול יותר מבנקים אחרים, אבל הריבית הכוללת יכולה להיות זהה או אפילו גבוהה יותר. לכן חובה לבקש הבהרה על הרכיבים האמיתיים של הריבית.
רוצים לקבל ייעוץ מקצועי למשכנתא המתאימה לכם? צרו קשר עם רבקית משכנתא מותאמת לחיים לליווי מלא ומקצועי בתהליך.