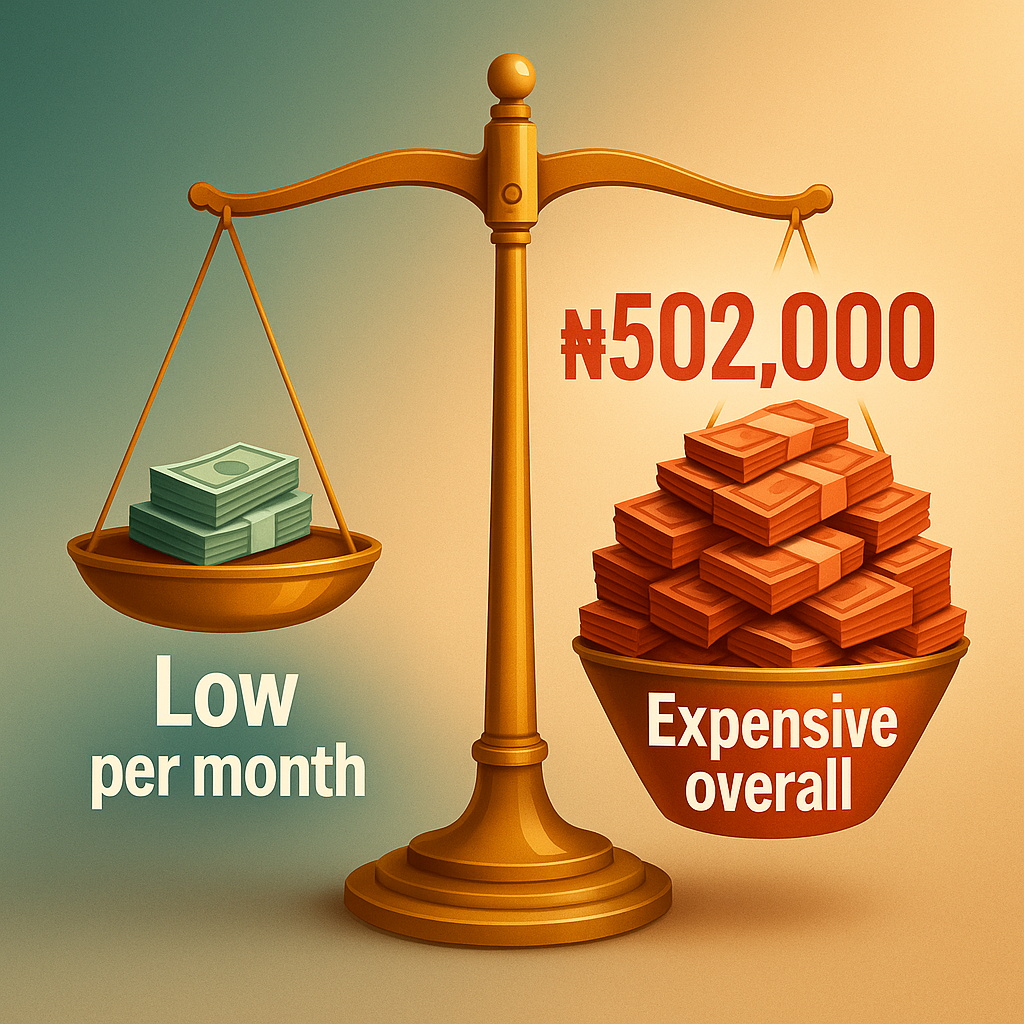
משפחת ישראלי מחריש שילמה לבנק ₪502,000 עודפים על המשכנתא שלה. לא בגלל ריבית גבוהה או עמלות מוסתרות – אלא בגלל החלטה של 5 דקות שקיבלו לפני 10 שנים.
הם בחרו בהחזר חודשי נמוך.
90% מהישראלים עושים את אותה הטעות הקטלנית. הם מתמקדים ב"כמה נשלם כל חודש" במקום לשאול "כמה נשלם בסך הכל". התוצאה? מאות אלפי שקלים זורמים ישירות לכיסי הבנקים.
ברבקית – משכנתא מותאמת לחיים, אנחנו חושפים את המכניזם הפיננסי הפשוט שיכול לחסוך לכם יותר מחצי מיליון שקלים. וכל מה שנדרש זה להעז להגדיל את התשלום החודשי ב-₪1,237.
המדריך המלא: כיצד הגדלת ההחזר החודשי תחסוך לכם מאות אלפי שקלים במשכנתא
תוכן עניינים
- מבוא: הפיתוי של החזר חודשי נמוך והמחיר הנסתר שלו
- יסודות המשכנתא: מדוע החזר גבוה יותר חוסך לכם כסף?
- שאלת מיליון השקלים: ניתוח מספרי של החיסכון הפוטנציאלי
- איך קובעים את ההחזר החודשי הנכון *עבורכם*?
- אסטרטגיות מתקדמות למיצוי החיסכון
- סיכום: הדרך שלכם למשכנתא חכמה וחסכונית יותר
מבוא: הפיתוי של החזר חודשי נמוך והמחיר הנסתר שלו
עבור רוב הישראלים, רכישת דירה היא העסקה הכלכלית הגדולה והמשמעותית ביותר בחייהם. במרכזה של עסקה זו עומדת המשכנתא – הלוואה בסכום גבוה ולתקופה ארוכה, המהווה התחייבות פיננסית כבדת משקל. באופן טבעי, כאשר זוגות ומשפחות ניגשים לתהליך, תשומת הלב המרכזית מופנית לשאלה אחת: "כמה נשלם כל חודש?". השאיפה להחזר חודשי נמוך ככל האפשר היא מובנת, שכן היא מקלה על תזרים המזומנים השוטף ומאפשרת לשמור על רמת חיים נוחה.
אך כאן טמונה מלכודת דבש פיננסית. ההתמקדות הבלעדית בהחזר החודשי הנמוך ביותר מתעלמת מהשלכה קריטית: העלות הכוללת של הכסף. כפי שמציין יועץ משכנתאות בכיר, "טעות קטנה בבחירת המסלול או תקופת ההחזר יכולה לעלות לכם מאות אלפי שקלים". החלטה זו, הנראית הגיונית בטווח הקצר, עלולה להתברר כיקרה להחריד בטווח הארוך, ולהעביר סכומי עתק כריבית מיותרת ישירות לכיסו של הבנק.
הנחת היסוד של מדריך זה פשוטה אך רבת עוצמה: קיים קשר הפוך ומובהק בין גובה ההחזר החודשי שלכם לבין סך התשלומים שתעבירו לבנק לאורך חיי ההלוואה. במילים אחרות, ככל שתשלמו יותר מדי חודש, כך תשלמו פחות בסך הכל. מטרתנו היא להאיר את הפינות האפלות של חישובי המשכנתא, להדגים באופן מספרי וברור כמה כסף ניתן לחסוך באמצעות הגדלה מחושבת של ההחזר החודשי, ולספק לכם כלים מעשיים לקבלת החלטה מושכלת – כזו שתאזן בין היכולת הכלכלית הנוכחית שלכם לבין בניית עתיד פיננסי איתן.
יסודות המשכנתא: מדוע החזר גבוה יותר חוסך לכם כסף?
כדי להבין את העוצמה הטמונה בהגדלת ההחזר החודשי, חיוני להכיר את המכניזם הבסיסי של המשכנתא. כל תשלום חודשי שאתם מעבירים לבנק אינו יחידה אחת, אלא מורכב משני רכיבים מרכזיים הפועלים באופן דינמי לאורך זמן.
הסבר תמציתי על מרכיבי ההחזר
על פי ההסברים המופיעים במדריכים פיננסיים, כל החזר משכנתא חודשי בנוי משני חלקים:
- קרן (Principal): זהו סכום ההלוואה המקורי שלקחתם מהבנק. אם לוויתם מיליון שקלים, הקרן ההתחלתית היא מיליון שקלים. כל תשלום על חשבון הקרן מקטין את יתרת החוב שלכם.
- ריבית (Interest): זוהי העלות של הכסף שלוויתם, או במילים פשוטות – הרווח של הבנק על ההלוואה. הריבית מחושבת כאחוז מיתרת הקרן שטרם נפרעה. ככל שהקרן קטנה, כך גם סכום הריבית המשולם קטן.
פעולת לוח הסילוקין (שפיצר)
רוב המשכנתאות בישראל מוחזרות באמצעות "לוח שפיצר". ייחודו של לוח זה הוא שההחזר החודשי נשאר קבוע (בהנחה שהריבית והמדד אינם משתנים), אך החלוקה הפנימית בין תשלום הקרן לתשלום הריבית משתנה באופן דרמטי לאורך זמן.
כפי שמסבירים בבנקים, לוח שפיצר מבוסס על תשלום חודשי קבוע המורכב מסכומים משתנים של קרן וריבית. בתחילת תקופת המשכנתא, יתרת הקרן היא הגבוהה ביותר, ולכן חלק הארי של התשלום החודשי מופנה לכיסוי הריבית, ורק חלק קטן ממנו "נוגס" בקרן ומקטין את החוב. ככל שהשנים חולפות והקרן קטנה, המגמה מתהפכת: יותר ויותר מהתשלום החודשי מופנה להחזר הקרן, ופחות לריבית.
כאן טמון המפתח: כאשר אתם מגדילים את ההחזר החודשי, אתם למעשה מאלצים חלק גדול יותר מהתשלום להיות מופנה להפחתת הקרן כבר מהשלבים המוקדמים של ההלוואה. הקטנה מהירה יותר של הקרן מובילה לכך שבחודשים הבאים, הריבית תחושב על סכום נמוך יותר, מה שיוצר אפקט כדור שלג חיובי של חיסכון.
הקשר בין תקופת ההלוואה לעלות הכוללת
החזר חודשי נמוך מתאפשר בדרך כלל על ידי פריסת המשכנתא על פני תקופה ארוכה יותר. בנק ישראל מגביל את תקופת המשכנתא המקסימלית ל-30 שנה. לא תאושר משכנתא לתקופה של יותר מ-30 שנים. עם זאת, פריסה ארוכה יותר פירושה שהקרן שלכם נשארת גבוהה למשך זמן רב יותר, ואתם משלמים ריבית על חוב גדול לתקופה ממושכת. כפי שמצוין במדריכים פיננסיים, "משכנתא לשנים רבות היא משכנתא בריבית גבוהה", לא רק בגלל שהריבית המוצעת על ידי הבנק לתקופות ארוכות גבוהה יותר, אלא בעיקר בגלל אפקט הריבית דריבית המצטבר לאורך שנים.
הגדלת ההחזר החודשי מאפשרת, אם כן, לקצר את תקופת ההלוואה. קיצור התקופה הוא המנוף החזק ביותר להפחתת עלות הריבית הכוללת, כפי שנראה בניתוח המספרי הבא.
שאלת מיליון השקלים: ניתוח מספרי של החיסכון הפוטנציאלי
הדיון התיאורטי על קרן וריבית מקבל משמעות אמיתית רק כאשר מתרגמים אותו למספרים. בחינת תרחיש קונקרטי ממחישה את הפער הדרמטי בעלויות בין משכנתא ארוכה עם החזר נמוך למשכנתא קצרה עם החזר גבוה יותר.
הצגת התרחיש לניתוח
כדי להדגים את הנקודה, נשתמש בדוגמה נפוצה בשוק הדיור הישראלי הנוכחי: משכנתא בסך 1,000,000 ש"ח. ניתוח שפורסם לאחרונה מציג השוואה המבוססת על תמהיל סטנדרטי וריביות עדכניות. הניתוח מבוסס על תמהיל של שליש פריים, שליש קבועה לא צמודה ושליש משתנה כל 5 שנים צמודה למדד, ומשווה בין שתי אפשרויות החזר: פריסה ל-30 שנה לעומת פריסה ל-20 שנה.
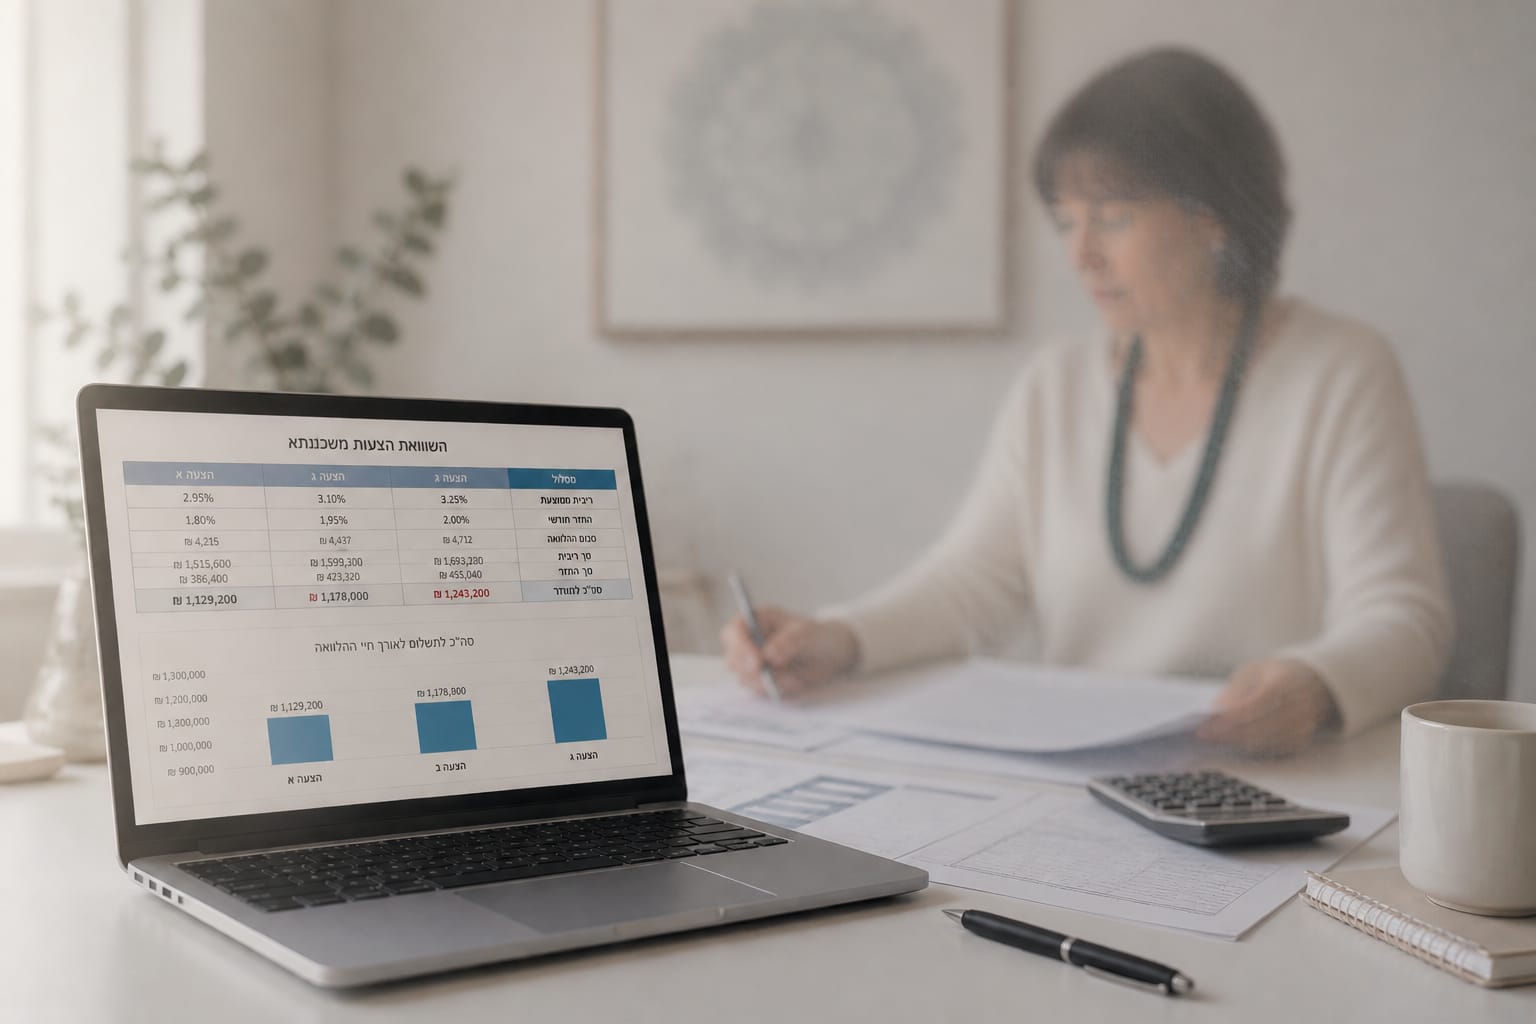
השוואה מספרית: 30 שנים לעומת 20 שנים
הטבלה הבאה מרכזת את הנתונים המרכזיים מההשוואה ומדגישה את ההבדלים המשמעותיים בין שני המסלולים.
| פרמטר | משכנתא ל-30 שנה | משכנתא ל-20 שנה | ההפרש (החיסכון) |
| החזר חודשי התחלתי | כ-5,075 ש"ח | כ-6,312 ש"ח | תוספת של כ-1,237 ש"ח לחודש |
| סך תשלומי הריבית וההצמדה | כ-1,167,000 ש"ח | כ-665,000 ש"ח | חיסכון של כ-502,000 ש"ח |
| סך ההחזר לבנק (קרן + ריבית) | כ-2,167,000 ש"ח | כ-1,665,000 ש"ח | חיסכון כולל של כ-502,000 ש"ח |
הערה: הנתונים מבוססים על הניתוח המופיע באתר evensapir.co.il ומהווים המחשה בלבד. הריביות וההחזרים עשויים להשתנות.
הניתוח חושף אמת מטלטלת: הגדלה של כ-1,237 ש"ח בהחזר החודשי – סכום משמעותי אך עבור רבים אפשרי – מובילה לחיסכון מדהים של מעל חצי מיליון שקלים בתשלומי הריבית. זהו סכום שיכול לממן רכב חדש, את הלימודים הגבוהים של הילדים, או פשוט להוות בסיס כלכלי איתן לעתיד.
היתרונות הנוספים מעבר לחיסכון הכספי
התועלת בקיצור תקופת המשכנתא חורגת מהחיסכון הכספי הישיר, וכוללת יתרונות אסטרטגיים חשובים:
- צבירת הון עצמי מהירה יותר: הניתוח מראה שלאחר 10 שנים, יתרת הקרן במסלול הקצר (20 שנה) תהיה כ-662 אלף ש"ח, לעומת כ-870 אלף ש"ח במסלול הארוך (30 שנה). פער של מעל 200,000 ש"ח. משמעות הדבר היא שאם תחליטו למכור את הנכס בעתיד, יישאר בידכם סכום גדול משמעותית.
- הפחתת החשיפה לסיכונים: תקופת הלוואה ארוכה יותר חושפת אתכם למשך זמן רב יותר לתנודות עתידיות בריביות המשתנות ובמדד המחירים לצרכן. ככל שההלוואה ארוכה יותר, כך גדלה החשיפה לשינויים בריבית ובאינפלציה. קיצור התקופה מקטין את חלון הסיכון הזה.
- שחרור כלכלי מוקדם: סיום תשלומי המשכנתא 10 שנים מוקדם יותר אינו רק הקלה כלכלית, אלא גם שחרור פסיכולוגי אדיר. הוא פותח אפשרויות חדשות להשקעה, חיסכון ושיפור איכות החיים בגיל צעיר יותר.
איך קובעים את ההחזר החודשי הנכון *עבורכם*?
לאחר שהבנו את היתרונות העצומים של הגדלת ההחזר החודשי, עולה השאלה המעשית: מהו הסכום הנכון? המטרה אינה "להיחנק" תחת תשלום חודשי שיפגע באיכות החיים, אלא למצוא את נקודת האיזון האופטימלית בין מחויבות פיננסית אגרסיבית לבין ניהול כלכלת משפחה שפוי.
תכנון פיננסי נכון הוא המפתח לקבלת אישור למשכנתא בתנאים מיטביים
בחינת יכולת ההחזר האישית
הצעד הראשון הוא להבין במדויק מהי יכולת ההחזר הריאלית שלכם. תהליך זה כולל התייחסות למגבלות הרגולטוריות ולהעדפות הבנקים.
- חישוב הכנסה פנויה: על פי הנחיות בנק ישראל, יש לחשב את "ההכנסה החודשית הפנויה". זוהי ההכנסה הקבועה שלכם (כמו משכורת) בניכוי הוצאות קבועות לתקופה של מעל שנה וחצי, כגון החזרי הלוואות אחרות, תשלום מזונות או שכר דירה. לדוגמה, אם הכנסתכם 15,000 ש"ח ויש לכם הלוואה לרכב בסך 1,000 ש"ח, הכנסתכם הפנויה לחישוב היא 14,000 ש"ח.
- מגבלת בנק ישראל: הרגולציה קובעת כי לא ניתן לקחת משכנתא אם גובה ההחזר החודשי (כולל ביטוחים) עולה על 50% מההכנסה החודשית הפנויה.
- העדפת הבנקים: בפועל, הבנקים שמרניים יותר. הם מעדיפים שהחזר המשכנתא לא יעלה על 33%-35% מההכנסה החודשית נטו. חריגה מיחס זה, גם אם היא עומדת במגבלת בנק ישראל, עלולה לגרום לבנק לראות בכם לווים בסיכון גבוה יותר ולהציע ריביות פחות אטרקטיביות.
שיקולים אסטרטגיים נוספים
מעבר למספרים היבשים, ישנם שיקולים אישיים ואסטרטגיים שיש לקחת בחשבון:
- "עוגן השכירות": כפי שמציעים יועצים, ניתן להשתמש בגובה שכר הדירה הנוכחי שלכם כנקודת מוצא הגיונית להערכת החזר חודשי ריאלי. אם אתם משלמים בנוחות 5,000 ש"ח שכירות, סביר להניח שתוכלו לעמוד בהחזר משכנתא דומה.
- יציבות ותכניות עתידיות: חשוב לשקול את העתיד. האם צפויות עליות שכר שיאפשרו הגדלת החזר בעתיד? האם מתוכננות הוצאות גדולות כמו הרחבת המשפחה, שיפוץ או לימודים, שעשויות להקשות על החזר גבוה?
- חיסכון קבוע: האם ההחזר החודשי שתקבעו יאפשר לכם להמשיך ולחסוך סכום חודשי קבוע? שמירה על יכולת חיסכון היא קריטית לחוסן הכלכלי שלכם.
הכלי החשוב ביותר: מחשבון משכנתא
הכלי היעיל ביותר העומד לרשותכם הוא מחשבון המשכנתא. אתרים רבים, כולל אתרי הבנקים (מזרחי-טפחות, הפועלים) ופורטלים פיננסיים (משכנתאמן), מציעים מחשבונים מתקדמים המאפשרים לבצע סימולציות.
הנחיה מעשית
אל תהססו "לשחק" עם הנתונים. הזינו את סכום המשכנתא הרצוי ובדקו: מה קורה להחזר החודשי ולעלות הכוללת כשמשנים את התקופה מ-30 ל-25 או ל-20 שנה? מה ההשפעה של הגדלת ההחזר החודשי ב-500 או 1,000 ש"ח? מחשבונים אלו מסייעים להבין מה העלות הכוללת של המשכנתא (קרן + ריבית + הצמדה) והופכים את ההשלכות של כל החלטה למוחשיות וברורות.
אסטרטגיות מתקדמות למיצוי החיסכון
קביעת החזר חודשי אופטימלי בתחילת הדרך היא צעד קריטי, אך ניהול נכון של המשכנתא הוא מרתון, לא ספרינט. קיימות אסטרטגיות נוספות המאפשרות למקסם את החיסכון לאורך חיי ההלוואה.
מינוף מקצועי: תפקידו של יועץ משכנתאות
בעוד שניתן לנהל את תהליך המשכנתא באופן עצמאי, שכירת יועץ משכנתאות מקצועי יכולה להניב חיסכון משמעותי. תפקידו של היועץ חורג מבניית תמהיל בלבד. יועץ מנהל משא ומתן מקצועי עם הבנקים כדי להשיג עבורכם את הריביות והתנאים הטובים ביותר בשוק. ריביות נמוכות יותר יכולות להפוך החזר חודשי גבוה יותר לאפשרי ומשתלם עוד יותר, או לחילופין, לאפשר לכם לקצר את תקופת ההלוואה באותו החזר חודשי. יועצים רבים מדגישים כי הם יכולים לסייע בבניית תמהיל מותאם אישית ובהשגת ריביות טובות יותר, מה שמוביל לחיסכון של עשרות ומאות אלפי שקלים.
גמישות לאורך הדרך: פירעון מוקדם ומיחזור משכנתא
החיים דינמיים, והיכולת הכלכלית שלכם עשויה להשתנות. חשוב לזכור שהמשכנתא אינה "חתונה קתולית", וניתן להתאים אותה למצבכם המשתנה.
- פירעון מוקדם (Early Repayment): אם קיבלתם סכום כסף לא צפוי (ירושה, בונוס, קרן השתלמות), תוכלו להשתמש בו כדי לבצע פירעון חלקי או מלא של המשכנתא. בעל משכנתא זכאי להחזיר לבנק את יתרת החוב לפני תום התקופה. עם זאת, יש לשים לב ל"עמלות פירעון מוקדם", במיוחד במסלולים בריבית קבועה. חשוב לבדוק מראש את תנאי העמלות, שכן הן עלולות להיות גבוהות. ישנם מסלולים, כמו הלוואות זכאות מהמדינה, שלרוב פטורים מעמלות אלו. הלוואה מכספי המדינה פטורה מעמלת פירעון מוקדם.
- מיחזור משכנתא (Refinancing): מיחזור הוא תהליך בו למעשה לוקחים משכנתא חדשה כדי לסלק את הישנה. התהליך יכול לכלול שינוי בריבית, החלפת מסלול, או שינוי תקופת המשכנתא. אם מצבכם הכלכלי השתפר משמעותית, או אם הריביות בשוק ירדו, מיחזור יכול להיות הזדמנות מצוינת לקצר את התקופה הנותרת, להגדיל את ההחזר החודשי, ובכך לחסוך סכום ניכר.
חשוב לדעת: בעת ביצוע פירעון מוקדם, אם לא מודיעים לבנק לפחות 10 ימים מראש, עלולים לחייב אתכם ב"עמלת אי-הודעה מוקדמת" בגובה 0.1% מהסכום הנפרע. לדוגמה, על פירעון של 300,000 ש"ח ללא הודעה, תשלמו עמלה של 300 ש"ח.
סיכום: הדרך שלכם למשכנתא חכמה וחסכונית יותר
ההחלטה על גובה ההחזר החודשי במשכנתא היא אחת ההחלטות הפיננסיות המשמעותיות והמרחיקות לכת שתקבלו בחייכם. כפי שהודגם לאורך מדריך זה, הפיתוי לבחור בהחזר הנמוך ביותר כדי להקל על ההווה, טומן בחובו מחיר כבד בעתיד – מאות אלפי שקלים של ריבית עודפת המשולמת לבנק.
המסר המרכזי הוא חד וברור: אל תתפתו אוטומטית להצעה הנוחה ביותר. השקעת מאמץ בתכנון, הבנה של המספרים, ומתיחת היכולת הכלכלית שלכם באופן מחושב, יכולה להניב פירות כלכליים עצומים. ראינו כיצד תוספת קטנה יחסית לתשלום החודשי מתרגמת לחיסכון של סכומים המשנים חיים, מקצרת את תקופת השעבוד הכלכלי בעשור שלם, ומעניקה חופש וביטחון פיננסי.
שלושה צעדים למשכנתא חסכונית
- נתחו את יכולתכם: לפני שאתם פונים לבנק, שבו עם עצמכם. חשבו במדויק את ההכנסה הפנויה שלכם, העריכו את ההוצאות העתידיות, וקבעו יעד החזר חודשי שהוא מאתגר אך ריאלי.
- השתמשו בכלים דיגיטליים: נצלו את מחשבוני המשכנתא המקוונים. בצעו סימולציות, השוו בין תקופות החזר שונות, והבינו את ההשלכות הכספיות של כל בחירה. הפכו את המספרים המופשטים למציאות מוחשית.
- שקלו עזרה מקצועית: התהליך מורכב ומלא בפרטים קטנים. התייעצות עם יועץ משכנתאות אובייקטיבי יכולה לא רק לחסוך לכם כסף רב במשא ומתן על הריביות, אלא גם לספק לכם שקט נפשי ובניית תוכנית ארוכת טווח שתשרת אתכם, ולא את הבנק.
זכרו, משכנתא היא לא גזירת גורל, אלא כלי פיננסי. כמו בכל כלי, שימוש נבון ומושכל בו יאפשר לכם לבנות את בית חלומותיכם תוך שמירה על חוסן כלכלי ועתיד בטוח יותר.
גלו איך תוספת של ₪1,237 לחודש חוסכת לכם ₪502,000 במשכנתא. המדריך המלא לחיסכון מקסימלי עם רבקית – משכנתא מותאמת לחיים. דקה אחת לחיסכון עתק!
שאלות ותשובות
ש: כמה בדיוק אחסוך אם אגדיל את ההחזר החודשי? ת: על משכנתא של מיליון שקלים, הגדלה של ₪1,237 לחודש (מ-30 ל-20 שנה) חוסכת ₪502,000 בריבית. פנו אלי ואחשב לכם בדיוק כמה תחסכו במקרה שלכם.
ש: איך אני יודע שאני יכול להרשות לעצמי החזר גבוה יותר? ת: הכלל הזהב: אם אתם משלמים שכירות בנוחות, תוכלו לעמוד בהחזר דומה. אם אתם גם חוסכים. אנו נעזור לכם לחשב את היכולת האמיתית שלכם ולמצוא את נקודת האיזון המושלמת.
ש: מה הסיכונים בהחזר חודשי גבוה? ת: הסיכון היחיד הוא להתחיל בסכום לא ריאלי. לכן אנו בונים תוכנית מותאמת אישית, עם גמישות לשינויים עתידיים ואפשרויות פירעון מוקדם.
ש: כמה זמן לוקח לראות את החיסכון? ת: החיסכון מתחיל מהחודש הראשון! כל שקל נוסף שמגיע לקרן מפחית את הריבית לכל החיים. אנו נראה לכם את החיסכון בזמן אמת.
ש: למה לבחור ביועץ כמוך ולא לטפל בזה לבד? ת: אני משיגה ריביות נמוכות יותר, בונה תמהיל מותאם ומלווה לאורך כל הדרך. החיסכון על הריבית לבד מכסה פי כמה את עלות השירות, ואתם מקבלים שקט נפשי מוחלט.