
המושג "קנס פירעון מוקדם" מעורר חשש כמעט אצל כל מי שלקח משכנתא. התחושה היא שהבנק "נועל" אותנו בתוך תנאים שאולי כבר לא מתאימים לנו, ומעניש אותנו אם נרצה לשנות אותם. האם אתם באמת שבויים? האם כל שינוי בריבית השוק הופך את מחזור המשכנתא ללא כדאי? האמת מורכבת יותר, והיא מסתתרת בפרטים הקטנים של מחשבוני המחזור ובאופן שבו אתם מנתחים את המצב. במאמר זה נפרק שלוש טעויות נפוצות שרבים עושים, נבין איך הקנס באמת עובד, ונגלה מתי הוא לא אמור לעצור אתכם מלחסוך עשרות ואף מאות אלפי שקלים.
מהי בדיוק "עמלת פירעון מוקדם" ולמה הבנק גובה אותה?
ראשית, חשוב לדייק במינוח. לא מדובר ב"קנס" במובן של ענישה, אלא בעמלת היוון. הבנק, כשהעניק לכם הלוואה בריבית קבועה, התחייב לספק לכם כסף בעלות מסוימת לאורך שנים. במקביל, הוא גייס את הכסף הזה ממקורות אחרים (כמו פיקדונות) בעלות משלו. אם הריבית הממוצעת בשוק יורדת מתחת לריבית שלכם, והחלטתם לפרוע את ההלוואה, הבנק נשאר עם כסף "יקר" שגייס, שכעת הוא יכול להלוות אותו רק בריבית נמוכה יותר.
עמלת הפירעון המוקדם נועדה לפצות את הבנק על ההפסד הזה. היא למעשה ההפרש בין הריבית שלכם לריבית הממוצעת כיום, כפול יתרת התקופה שנותרה להלוואה. החישוב המדויק מוגדר בהנחיות בנק ישראל ומתייחס רק למסלולים בריבית קבועה (צמודה או לא צמודה). במסלולים מבוססי ריבית משתנה (כמו פריים) לרוב אין עמלת פירעון משמעותית, למעט עמלה תפעולית קטנה.
הבנת מטרת העמלה היא הצעד הראשון להפסיק לפחד ממנה. זהו מנגנון פיצוי כלכלי, לא עונש. כעת, אפשר להתחיל לנהל אותו בצורה מושכלת במקום להיות מנוהלים על ידו.
טעות #1: התעלמות מ"היוון" – הפער שאתם לא רואים
רבים חושבים שהחישוב פשוט: לוקחים את הפרש הריביות, מכפילים בסכום שנותר ובשנים שנותרו. זו טעות קריטית. המנגנון האמיתי נקרא היוון (Capitalization), והוא הסיבה המרכזית לבלבול. הבנק לא מחשב את ההפסד העתידי שלו "שקל לשקל", אלא מהוון אותו לערכו הנוכחי. כלומר, הוא שואל: "כמה כסף היום שווה לסך כל ההפסדים הקטנים שאספוג לאורך השנים הבאות?".
ההיוון לוקח בחשבון את "ערך הזמן של הכסף" – שקל היום שווה יותר משקל בעתיד. לכן, סכום העמלה תמיד יהיה נמוך יותר מסך ההפסד התיאורטי של הבנק לאורך כל התקופה. כאן נכנסת לתמונה המומחיות של יועץ. "לקוחות רבים מגיעים אליי עם חישובים שגויים שהם עשו בעצמם, אשר מציגים קנס גבוה בהרבה מהמציאות", מסבירה רבקית לוי דרורי, מומחית למשכנתאות. "הבנה של נוסחת ההיוון מאפשרת לנו לראות את התמונה האמיתית ולגלות הזדמנויות לחיסכון".
טיפ מעשי: אל תנסו לחשב את העמלה לבד עם נוסחאות מאולתרות. בקשו מהבנק שלכם "דוח יתרות לסילוק" – זהו מסמך רשמי המפרט את גובה העמלה המדויק לכל מסלול, נכון לאותו יום. זהו הבסיס היחיד לקבלת החלטה. תוכלו לקרוא עוד על הכנה נכונה לתהליך מחזור באתר שלנו.
טעות #2: להסתכל רק על הריבית הנוכחית ולא על העתידית
הטעות השנייה הנפוצה היא להשוות את הריבית הקבועה שלכם לריבית הממוצעת שמפרסם בנק ישראל היום. זה נותן תמונת מצב חלקית בלבד. עמלת הפירעון מחושבת על בסיס הפער בין הריבית שלכם לריבית הממוצעת ליתרת תקופת ההלוואה. אם נותרו לכם 15 שנים למשכנתא, הבנק ישווה את הריבית שלכם לריבית הממוצעת הנהוגה כיום בהלוואות ל-15 שנים.
הגרף הבא ממחיש כיצד הפער הזה יכול להשתנות. נניח שלקחתם משכנתא בריבית קבועה של 4.5% כאשר הריבית הממוצעת בשוק הייתה 4.2%. לאחר מספר שנים, הריבית הממוצעת ירדה ל-3.5%. כעת נוצר פער של 1% המייצר עמלת פירעון. אם הריבית תמשיך לרדת, העמלה תגדל. אם הריבית תעלה חזרה, העמלה תקטן ואף עשויה להיעלם.
ההבנה הזו קריטית. אם צפי השוק הוא שהריביות צפויות לעלות בעתיד הקרוב, ייתכן שכדאי למחזר דווקא עכשיו, גם אם יש קנס, כי בעוד שנה הקנס עשוי להיעלם (אך גם ההזדמנות למחזר לריבית נמוכה). מנגד, אם הצפי הוא להמשך ירידות, אולי כדאי להמתין. ניתוח כזה דורש הבנה מקרו-כלכלית שחורגת מהסתכלות על המספר היבש.
טעות #3: פחד משתק מהקנס שמונע חיסכון אדיר
זו הטעות הפסיכולוגית והיקרה מכולן. לווים רבים רואים מספר כמו 20,000 או 30,000 ש"ח כקנס, ונרתעים מיידית. הם לא עוצרים לבדוק מה החיסכון הפוטנציאלי בצד השני של המשוואה. מחזור משכנתא נכון יכול לחסוך סכומים גבוהים משמעותית מעלות הקנס.

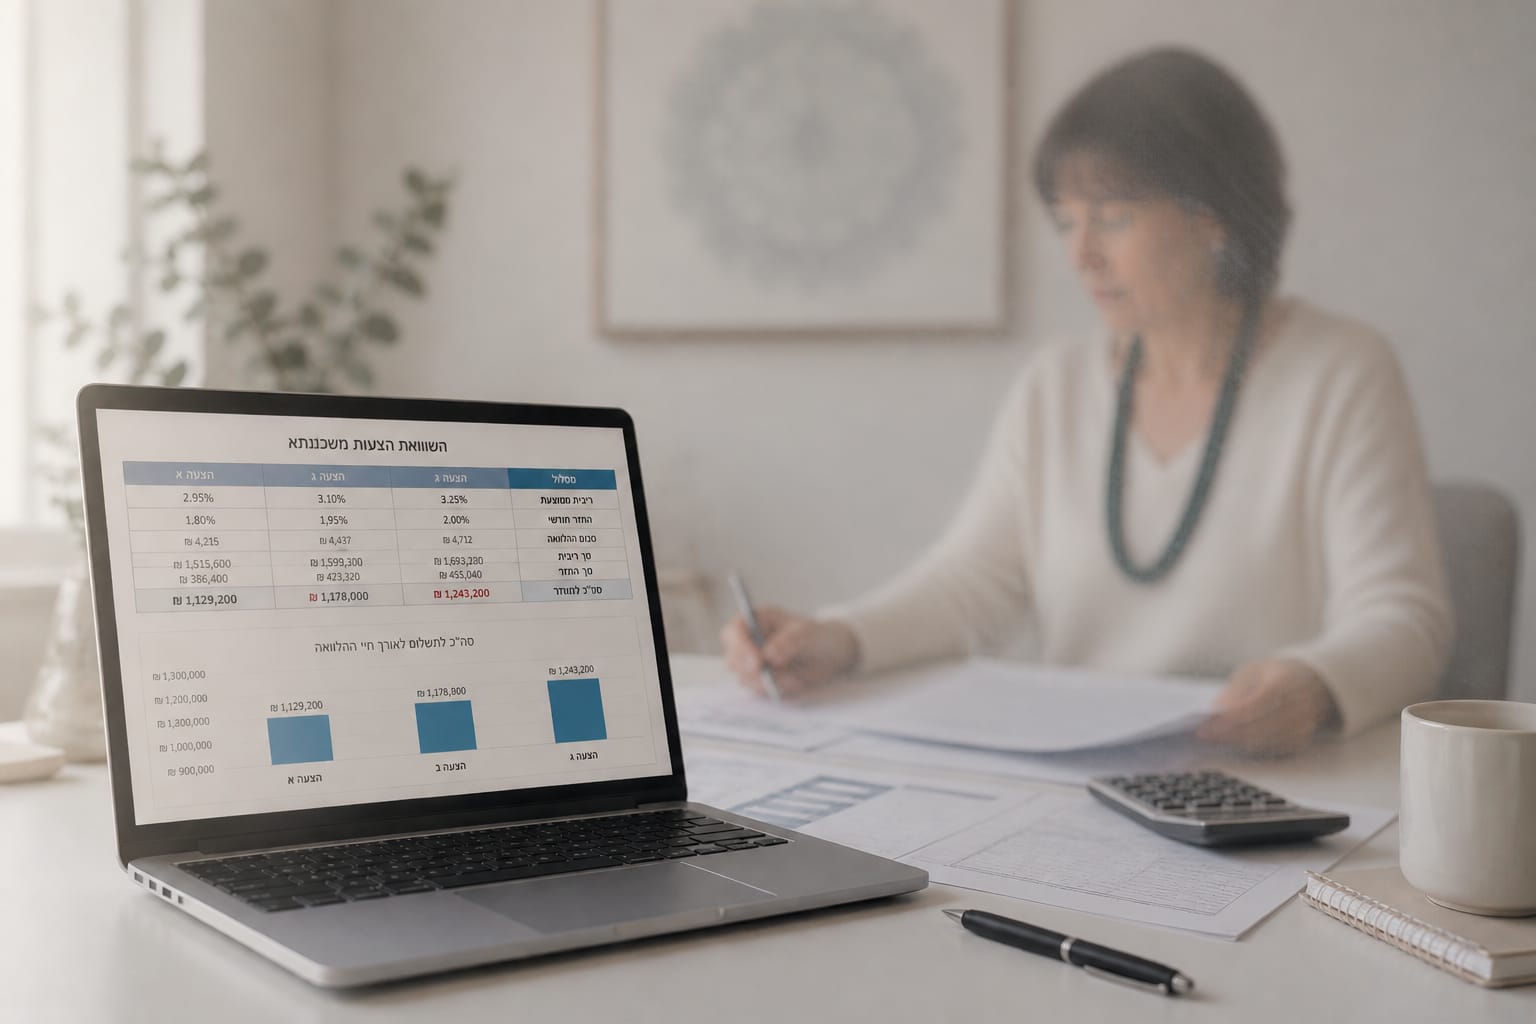
נניח שעמלת הפירעון שלכם היא 25,000 ש"ח. זה נשמע הרבה. אבל אם מחזור המשכנתא יקטין את ההחזר החודשי שלכם ב-500 ש"ח, ונותרו לכם 20 שנים (240 חודשים) לתשלום, החיסכון הכולל שלכם יהיה 120,000 ש"ח (500 * 240). במקרה כזה, תשלום של 25,000 ש"ח היום כדי לחסוך 120,000 ש"ח בעתיד הוא החלטה כלכלית מצוינת.
"אני תמיד אומרת ללקוחותיי," מדגישה רבקית לוי דרורי מ-רבקית לוי דרורי – משכנתא מותאמת לחיים, "אל תתנו למספר אחד לנהל אתכם. צריך להסתכל על כל התמונה: עלות הקנס, החיסכון החודשי, החיסכון הכולל, וקיצור פוטנציאלי של חיי המשכנתא". ניתוח עלות-תועלת הוא המפתח.
טיפ מעשי: השתמשו במחשבון המשכנתא שלנו כדי לבדוק את גובה ההחזר החדש הצפוי, והשוו את החיסכון הכולל לעלות הקנס. זו בדיקה ראשונית שתבהיר לכם את כדאיות המהלך.
אז מתי בכל זאת כדאי למחזר למרות הקנס?
לאחר שהבנו את הטעויות הנפוצות, קל יותר לזהות את המצבים שבהם תשלום עמלת פירעון הוא מהלך חכם. הנה מספר תרחישים נפוצים:
- החיסכון הפוטנציאלי גבוה משמעותית מהקנס: זהו הכלל הבסיסי. אם החיסכון המצטבר לאורך חיי ההלוואה החדשה עולה על עלות הקנס והעלויות הנלוות (שמאי, פתיחת תיק וכו') בפער ניכר, הכדאיות ברורה.
- שינוי במצב הכלכלי שלכם: אם הכנסתכם גדלה ואתם רוצים להגדיל את ההחזר החודשי כדי לקצר את חיי המשכנתא ולחסוך ריביות, מחזור יכול להיות הדרך לעשות זאת, גם אם כרוך בקנס התחלתי.
- רצון לשנות את תמהיל הסיכונים: אולי לקחתם משכנתא עם רכיב גדול של ריבית קבועה בתקופה של ריביות גבוהות. כעת, אתם מעדיפים לעבור למסלול עם סיכון נמוך יותר או שונה. הקנס הוא מחיר הגמישות.
- צפי לעליית ריבית עתידית: כפי שהוסבר, אם התחזיות מצביעות על עליית ריבית הפריים או הריביות הקבועות, ייתכן שכדאי "לנעול" ריבית נמוכה כעת ולספוג את הקנס, לפני שההזדמנות תחלוף. מידע על מגמות ריבית ניתן למצוא בפרסומים כלכליים כמו ב- TheMarker.
איך תכנון נכון מראש יכול למזער קנסות עתידיים?
הדרך הטובה ביותר להתמודד עם קנסות פירעון היא לתכנן את המשכנתא המקורית בצורה חכמה. משכנתא טובה צריכה להיות גמישה ולאפשר "תחנות יציאה" נוחות. כאן, התפקיד של יועץ משכנתאות הוא מכריע.
"בתהליך בניית תמהיל, אני תמיד חושבת על העתיד," מסכמת רבקית לוי דרורי. "אנחנו משלבים מסלולים עם ריביות משתנות שאין בהן קנסות יציאה, לצד מסלולים בריבית קבועה לתקופות שונות. המטרה היא ליצור תמהיל שמאפשר גמישות אם תרצו לפרוע חלק מהחוב בעתיד, למשל מכספי קרן השתלמות, מבלי לשלם קנסות גבוהים".
לקיחת משכנתא היא החלטה כלכלית כבדה, אך הבנה נכונה של המרכיבים הופכת אותה לניהולית. אם אתם רוצים לוודא שהתמהיל שלכם מותאם אישית ליכולות ולמטרות שלכם לשנים הבאות, ומכיל את הגמישות הנדרשת, רבקית לוי דרורי – משכנתא מותאמת לחיים כאן כדי לבנות עבורכם תוכנית מדויקת. תוכלו לקרוא על חשיבות התמהיל כחלק מהתכנון הכולל.
שאלות ותשובות נפוצות (FAQ)
שאלה: כמה זמן לוקח תהליך מחזור משכנתא?
תשובה: התהליך נמשך בדרך כלל בין 4 ל-8 שבועות, מרגע הגשת הבקשה ועד לקבלת הכסף. משך הזמן תלוי בבנק, במורכבות התיק שלכם ובמהירות איסוף המסמכים הנדרשים.
שאלה: האם אני יכול למחזר את המשכנתא לבנק אחר?
תשובה: כן, בהחלט. מחזור חיצוני (מעבר לבנק אחר) הוא נפוץ מאוד ולעיתים קרובות מניב את התנאים הטובים ביותר, מכיוון שהבנק החדש רואה בכם לקוח חדש ומתאמץ להציע הצעה אטרקטיבית.
שאלה: מהן העלויות הנוספות במחזור משכנתא מלבד הקנס?
תשובה: מלבד עמלת הפירעון המוקדם, ייתכנו עלויות נוספות כמו: עמלת פתיחת תיק בבנק החדש (ניתן להתמקח עליה), תשלום לשמאי להערכת הנכס מחדש, רישום הערת אזהרה ועלויות נוטריון. חשוב לקחת את כל אלו בחשבון בחישוב הכדאיות.
שאלה: האם קנס פירעון מוקדם יורד עם הזמן?
תשובה: כן, משתי סיבות עיקריות. ראשית, ככל שחולף הזמן, יתרת ההלוואה קטנה וגם משך הזמן שנותר מתקצר, מה שמקטין את בסיס החישוב. שנית, אם הריבית הממוצעת בשוק עולה ומתקרבת לריבית שלכם, הקנס יקטן ואף יתאפס.
שאלה: האם כדאי לקחת יועץ משכנתאות לתהליך מחזור?
תשובה: מאוד מומלץ. יועץ מקצועי יבצע עבורכם ניתוח כדאיות מדויק, ינהל משא ומתן מול מספר בנקים במקביל כדי להשיג את התנאים הטובים ביותר, ויחסוך לכם זמן, בירוקרטיה, ובעיקר – כסף רב לאורך חיי ההלוואה.