המדריך המלא למשכנתא לגיל השלישי ב-2025: איך להפוך את הנכס שלכם למקור הכנסה בטוח
תוכן עניינים
- מבוא: האתגר וההזדמנות של הגיל השלישי בעידן כלכלי מורכב
- מהי משכנתא לגיל השלישי? הכרת המושגים והאפשרויות
- ניתוח עומק: למה דווקא עכשיו ב-2025 זה הזמן הנכון לשקול זאת?
- טעויות נפוצות ותובנות של מומחים: איך להימנע ממלכודות?
- שאלות ותשובות נפוצות (FAQ)
- סיכום וצעדים מעשיים: קחו שליטה על העתיד הפיננסי שלכם
מבוא: האתגר וההזדמנות של הגיל השלישי בעידן כלכלי מורכב
עבדתם קשה כל חייכם, חסכתם, גידלתם משפחה וצברתם נכס משמעותי – הבית שלכם, שהוא הרבה יותר מארבעה קירות. אך כעת, בתקופת הפנסיה, אתם ניצבים בפני מציאות כלכלית חדשה ומאתגרת. ההכנסה החודשית, המבוססת על קצבאות ופנסיה, היא לרוב קבועה, בעוד יוקר המחיה, האינפלציה וההוצאות הבלתי צפויות (בריאות, עזרה לילדים, תחזוקת הבית) רק ממשיכים לעלות.
הנתונים הכלכליים של שנת 2025 מדגישים את האתגר הזה. למרות מאמצים, בנק ישראל הותיר את הריבית ברמה גבוהה של 4.5% לאורך רוב השנה, החלטה שהתקבלה לאחרונה ב-29 בספטמבר 2025, במטרה לרסן את לחצי האינפלציה כפי שדווח על ידי בנק ישראל. במקביל, למרות שהאינפלציה השנתית התמתנה ונכנסה ליעד הממשלתי (1%-3%) ועמדה על 2.9% באוגוסט 2025, מדד המחירים החודשי עדיין עלה ב-0.7%, מה ששומר על תחושת התייקרות מתמדת בחיי היום-יום לפי נתוני הלמ"ס. מציאות זו הופכת את האתגר הכלכלי של הגיל השלישי לממשי ונוכח יותר מתמיד.
אך בתוך האתגר טמונה גם הזדמנות אדירה. הנכס שברשותכם אינו רק קורת גג, אלא מנוע פיננסי רב עוצמה שרבים אינם מודעים לפוטנציאל הגלום בו. "משכנתא לגיל השלישי" אינה הלוואה רגילה, אלא שם כולל למגוון פתרונות פיננסיים חכמים המאפשרים לכם "לשחרר" את ההון הכלוא בקירות הבית, וכל זאת מבלי למכור אותו או לעזוב את הסביבה המוכרת והאהובה. במדריך מקיף זה, נסביר בפשטות ובבהירות כיצד תוכלו להפוך את הנכס שלכם למקור הכנסה נוסף, לשפר את איכות החיים, לעזור לילדים ולהשיג שקט נפשי. כל זאת, בסיוע ייעוץ משכנתאות מקצועי, אישי ואמפתי מבית "רבקית לוי דרורי – משכנתא מותאמת לחיים".
תכנון פיננסי נכון בגיל השלישי מאפשר למנף את הנכסים הקיימים לטובת איכות חיים ושקט נפשי
מהי משכנתא לגיל השלישי? הכרת המושגים והאפשרויות
לפני שנצלול לניתוחים הכלכליים, חשוב להבין את המונחים הבסיסיים. "משכנתא לגיל השלישי" אינו מוצר אחד, אלא קטגוריה של הלוואות המיועדות לאוכלוסייה המבוגרת, לרוב בני 55 או 60 ומעלה, כאשר הנכס הקיים שבבעלותם המלאה משמש כבטוחה. המטרה המרכזית היא לספק נזילות פיננסית לכל מטרה – החל מהגדלת ההכנסה החודשית, דרך מימון הוצאות רפואיות, עזרה לילדים ברכישת דירה, ועד שיפוץ הבית או הגשמת חלומות.
שני הפתרונות המרכזיים והנפוצים ביותר בשוק הישראלי הם "משכנתא הפוכה" ו"משכנתא פנסיונית". לכל אחד מהם מאפיינים, יתרונות וחסרונות שונים, והבחירה ביניהם תלויה במצבכם האישי, בצרכים וביעדים שלכם.
משכנתא הפוכה (Reverse Mortgage): הפתרון הפופולרי ביותר
איך זה עובד: משכנתא הפוכה היא הלוואה המאפשרת לקבל סכום כסף, באופן חד-פעמי או כקצבה חודשית קבועה, כנגד שיעבוד הנכס. היתרון הבולט והמהפכני שלה הוא שאין צורך בהחזרים חודשיים שוטפים. ההלוואה (הקרן) והריבית שנצברת עליה נפרעות רק במועד עתידי – לרוב לאחר פטירת אחרון הלווים או במקרה של מעבר קבוע לבית אבות או דיור מוגן. הפירעון מתבצע בדרך כלל באמצעות מכירת הנכס על ידי היורשים, או מכל מקור כספי אחר העומד לרשותם .
למי זה מתאים: פתרון זה אידיאלי עבור מי שזקוק לתזרים מזומנים מיידי או להשלמת הכנסה, אך אין לו יכולת או רצון להתחייב להחזר חודשי שיכביד על התקציב השוטף. הוא מתאים במיוחד למימון הוצאות גדולות, עזרה לילדים, או פשוט כדי להבטיח רמת חיים גבוהה יותר ללא דאגות כלכליות.
גופים מציעים: בעבר, משכנתא הפוכה הוצעה בעיקר על ידי חברות הביטוח הגדולות (כמו הראל, כלל, הפניקס, איילון). כיום, גם בנקים נכנסים לתחום.
משכנתא פנסיונית / משכנתא רגילה לגיל מבוגר
איך זה עובד: זוהי הלוואה הדומה יותר למשכנתא רגילה, אך מותאמת במיוחד לצרכים וליכולות של לווים בגיל הפנסיה. גם כאן, הנכס משמש כבטוחה, אך בניגוד למשכנתא הפוכה, מסלול זה כולל החזר חודשי. עם זאת, ההחזר גמיש ויכול להיות מורכב מתשלום הריבית בלבד (הלוואת "גרייס") או החזר חלקי ומופחת לתקופה מוגדרת מראש, למשל עד 20 שנה .
למי זה מתאים: פתרון זה מתאים למי שיש לו הכנסה פנויה מסוימת (מקצבאות, פנסיה, שכר דירה מנכס אחר) ויכול לעמוד בהחזר חודשי, גם אם נמוך. היתרון המרכזי הוא מיתון אפקט ה"ריבית דריבית", שכן תשלומי הריבית השוטפים מונעים מהחוב לתפוח במהירות כפי שקורה במשכנתא הפוכה.
גופים מציעים: מוצר זה מאפיין בעיקר את הבנקים למשכנתאות, אשר להם ניסיון רב במתן הלוואות עם החזרים שוטפים. בנק מזרחי-טפחות הוא דוגמה בולטת לגוף המציע פתרון ייעודי מסוג זה.
טבלת השוואה מהירה: משכנתא הפוכה מול משכנתא פנסיונית
| מאפיין | משכנתא הפוכה | משכנתא פנסיונית / רגילה לגיל מבוגר |
| החזר חודשי | אין החזר חודשי כלל (הכל נדחה לסוף התקופה) | קיים החזר חודשי (לרוב גמיש: ריבית בלבד או החזר מופחת) |
| צבירת ריבית | ריבית דריבית על הקרן והריבית שנצברה (החוב גדל מהר יותר) | הריבית משולמת שוטף, ולכן החוב גדל לאט יותר או נשאר יציב |
| גיל מינימלי | בדרך כלל 55 או 60 | גמיש יותר, אך תקופת ההלוואה מוגבלת (לרוב עד גיל 80-85) |
| גופים מציעים | בעיקר חברות ביטוח | בעיקר בנקים למשכנתאות |
| דרישה לביטוח חיים | לרוב אין דרישה | אין דרישה |
ניתוח עומק: למה דווקא עכשיו ב-2025 זה הזמן הנכון לשקול זאת?
החלטה פיננסית כה משמעותית אינה יכולה להתקבל בוואקום. היא דורשת הבנה מעמיקה של הסביבה הכלכלית והשפעתה הישירה על חייכם. הנתונים הייחודיים של כלכלת ישראל בשנת 2025 יוצרים "סערה מושלמת" שהופכת את פתרונות המימון לגיל השלישי לרלוונטיים ואטרקטיביים מתמיד. כאן נכנס לתמונה הניסיון של יועץ משכנתאות מומחה כמו רבקית היודע לנתח את התמונה המלאה ולתרגם אותה להמלצות מעשיות.
השפעת סביבת הריבית הגבוהה
הנתונים: כפי שניתן לראות בגרף, בנק ישראל שמר על מדיניות מוניטרית מרסנת לאורך כל שנת 2024 ו-2025, והותיר את הריבית על 4.5% בהחלטתו האחרונה מסוף ספטמבר 2025. זאת, בניגוד לבנק הפדרלי בארה"ב, שהחל במגמת הורדת ריבית והפחית אותה ל-4.25% כבר בספטמבר 2025. מדיניות זו של בנק ישראל נובעת מאי-ודאות גיאופוליטית מתמשכת וחשש מהתפרצות אינפלציונית מחודשת.
המשמעות לגיל השלישי: סביבת ריבית גבוהה יוצרת מציאות כפולה. מצד אחד, היא שוחקת את ערך החסכונות והפיקדונות הסולידיים בבנק, שהתשואה עליהם בקושי מדביקה את האינפלציה. מצד שני, היא מייקרת באופן משמעותי הלוואות צרכניות רגילות. במצב כזה, משכנתא הפוכה, שאינה דורשת החזר חודשי, הופכת לאלטרנטיבה אטרקטיבית במיוחד לקבלת כסף נזיל מבלי להיכנס למעגל של הלוואות יקרות עם החזר חודשי מכביד.
התמודדות עם יוקר המחיה והאינפלציה
הנתונים: למרות שהאינפלציה השנתית התמתנה ונכנסה ליעד הממשלתי (1%-3%), ועמדה על 2.9% באוגוסט 2025, היא עדיין מורגשת היטב בסל הצריכה היומיומי. מדד אוגוסט לבדו עלה ב-0.7%, עם עליות בולטות בסעיפי תרבות ובידור (2.9%), תחבורה (1.6%) ודיור (0.8%) לפי נתוני הלמ"ס. חטיבת המחקר של בנק ישראל אף עדכנה את תחזית האינפלציה לשנת 2025 כלפי מעלה ל-3.0% בתחזיתה מספטמבר.
המשמעות לגיל השלישי: הפנסיה והקצבאות, גם אם צמודות למדד, לרוב אינן מתעדכנות בזמן אמת ובאותו קצב של עליות המחירים החדות בסעיפים מסוימים. נוצר פער הולך וגדל בין ההכנסה הקבועה להוצאה הגדלה, מה שמוביל לשחיקה ברמת החיים. הלוואה מהנכס, במיוחד כקצבה חודשית, מאפשרת "לגשר" על הפער הזה, להשלים את ההכנסה החודשית ולשמור על רמת חיים נאותה ואיכותית ללא לחץ כלכלי.
הפרדוקס בשוק הנדל"ן
הנתונים: שוק הנדל"ן של 2025 מציג תמונה מורכבת. מצד אחד, ישנה התקררות מסוימת עם ירידות מחירים קלות של 0.2% במדד יוני-יולי, בעיקר באזורי המרכז ותל אביב כפי שפרסמה הלמ"ס. מצד שני, בפרספקטיבה היסטורית, מחירי הדירות עדיין ברמות שיא, לאחר עליות של מאות אחוזים בעשורים האחרונים לפי נתונים היסטוריים. מחיר דירה ממוצעת בישראל עומד על כ-2.27 מיליון ש"ח נכון לרבעון השני של 2025 לפי דיווחים.
המשמעות לגיל השלישי: פרדוקס זה יוצר חלון הזדמנויות. השווי הגבוה של הנכס שצברתם מאפשר לקבל סכום הלוואה משמעותי, שיכול לשנות את תמונת המצב הפיננסית שלכם. גם אם ישנה ירידת ערך קלה וזמנית, היא לרוב זניחה ביחס לעלייה האדירה שהנכס חווה לאורך השנים. זהו זמן מצוין למנף את שווי הנכס הגבוה כדי להשיג נזילות, לפני תיקון מחירים משמעותי יותר (אם וכאשר יגיע).
הצורך הגובר בעזרה לדור הצעיר
הקונטקסט: המציאות הכלכלית של 2025 מקשה במיוחד על הדור הצעיר. מחירי הדיור הגבוהים, בשילוב ריבית משכנתא שנותרה גבוהה, הופכים את רכישת הדירה הראשונה למשימה כמעט בלתי אפשרית עבור רבים.
המשמעות לגיל השלישי: רבים מבני הגיל השלישי חשים רצון עז לעזור לילדיהם ולנכדיהם להתבסס כלכלית, בעיקר בסיוע להון העצמי הנדרש לרכישת דירה. משכנתא הפוכה מהווה דרך אלגנטית ויעילה להעניק "מתנה חמה" עוד בחיים. היא מאפשרת להשתמש בהון שנצבר בנכס כדי לעזור לדור הבא, וכל זאת מבלי לפגוע בהכנסה השוטפת שלכם או למכור את הבית.
טעויות נפוצות ותובנות של מומחים: איך להימנע ממלכודות?
ההחלטה לקחת משכנתא בגיל מבוגר היא צעד פיננסי מורכב, והתהליך טומן בחובו מורכבויות ו"אותיות קטנות" שחשוב להכיר. ניסיון רב שנים בייעוץ משכנתאות מאפשר לנו ב"רבקית לוי דרורי" לזהות את הטעויות הנפוצות ביותר ולספק לכם טיפים מקצועיים ששווים עשרות אלפי שקלים ויותר.
טעות #1: התעלמות מעלותו האמיתית של ביטוח החיים
הבעיה: במסלולי משכנתא רגילה לגיל מבוגר, הבנק דורש מהלווים לרכוש ביטוח חיים. מעל גיל 60, עלות הביטוח יכולה להיות אסטרונומית. חברות ביטוח רבות מהססות לבטח לווים בגילאים אלו, ואלו שכן מסכימות, גובות פרמיות גבוהות שיכולות להגיע למאות ואף אלפי שקלים בחודש לפי סקירות שוק. עלות זו יכולה להפוך את ההלוואה כולה ללא כדאית.
טיפ מומחה של רבקית: זהו אחד היתרונות המרכזיים של משכנתא הפוכה – ברוב המקרים, אין בה דרישה לביטוח חיים. כאשר משווים בין מסלול של משכנתא רגילה למשכנתא הפוכה, חובה להכניס לחישוב את העלות הכוללת, הכוללת לא רק את הריבית אלא גם את עלות הביטוח. לעיתים קרובות, החיסכון בביטוח החיים הופך את המשכנתא ההפוכה לאופציה המשתלמת ביותר, גם אם הריבית הנקובה שלה מעט גבוהה יותר.
טעות #2: אי הבנת אפקט ה"ריבית דריבית" במשכנתא הפוכה
הבעיה: מכיוון שבמשכנתא הפוכה אין החזר חודשי (כאופציה), הריבית מצטברת מדי חודש לא רק על הקרן המקורית, אלא גם על הריבית שכבר נצברה. אפקט זה, המכונה "ריבית דריבית", גורם לחוב לתפוח באופן אקספוננציאלי לאורך זמן. ישנם מקרים בהם הלוואה של 500,000 ש"ח יכולה להגיע לחוב של קרוב למיליון ש"ח לאחר 15 שנה.
טיפ מומחה של רבקית: שקיפות היא המפתח. לפני חתימה על כל מסמך, חשוב לבקש מיועץ המשכנתאות שלכם להציג הדמיה מספרית ברורה של צפי צבירת החוב לאורך 10, 15 ו-20 שנה. הבינו בדיוק כמה "ייאכל" משווי הנכס בכל תרחיש. במקרים מסוימים, אם יש לכם יכולת כלכלית מסוימת, כדאי לשקול מסלול המאפשר תשלום חלקי של הריבית בלבד, כדי למתן את אפקט הריבית דריבית ולשמור על חלק גדול יותר מהנכס עבור היורשים.
טעות #3: לקיחת ההצעה הראשונה מהבנק או חברת הביטוח
הבעיה: השוק הפיננסי תחרותי, וישנם הבדלים משמעותיים בתנאים המוצעים על ידי הגופים השונים. ההבדלים באים לידי ביטוי בגובה הריבית, בעמלות פתיחת התיק (שיכולות להגיע לאלפי שקלים), ובגמישות הכללית של ההלוואה. פנייה לגוף אחד בלבד משולה לקניית רכב בסוכנות הראשונה שנכנסתם אליה – כמעט תמיד תשלמו יותר.
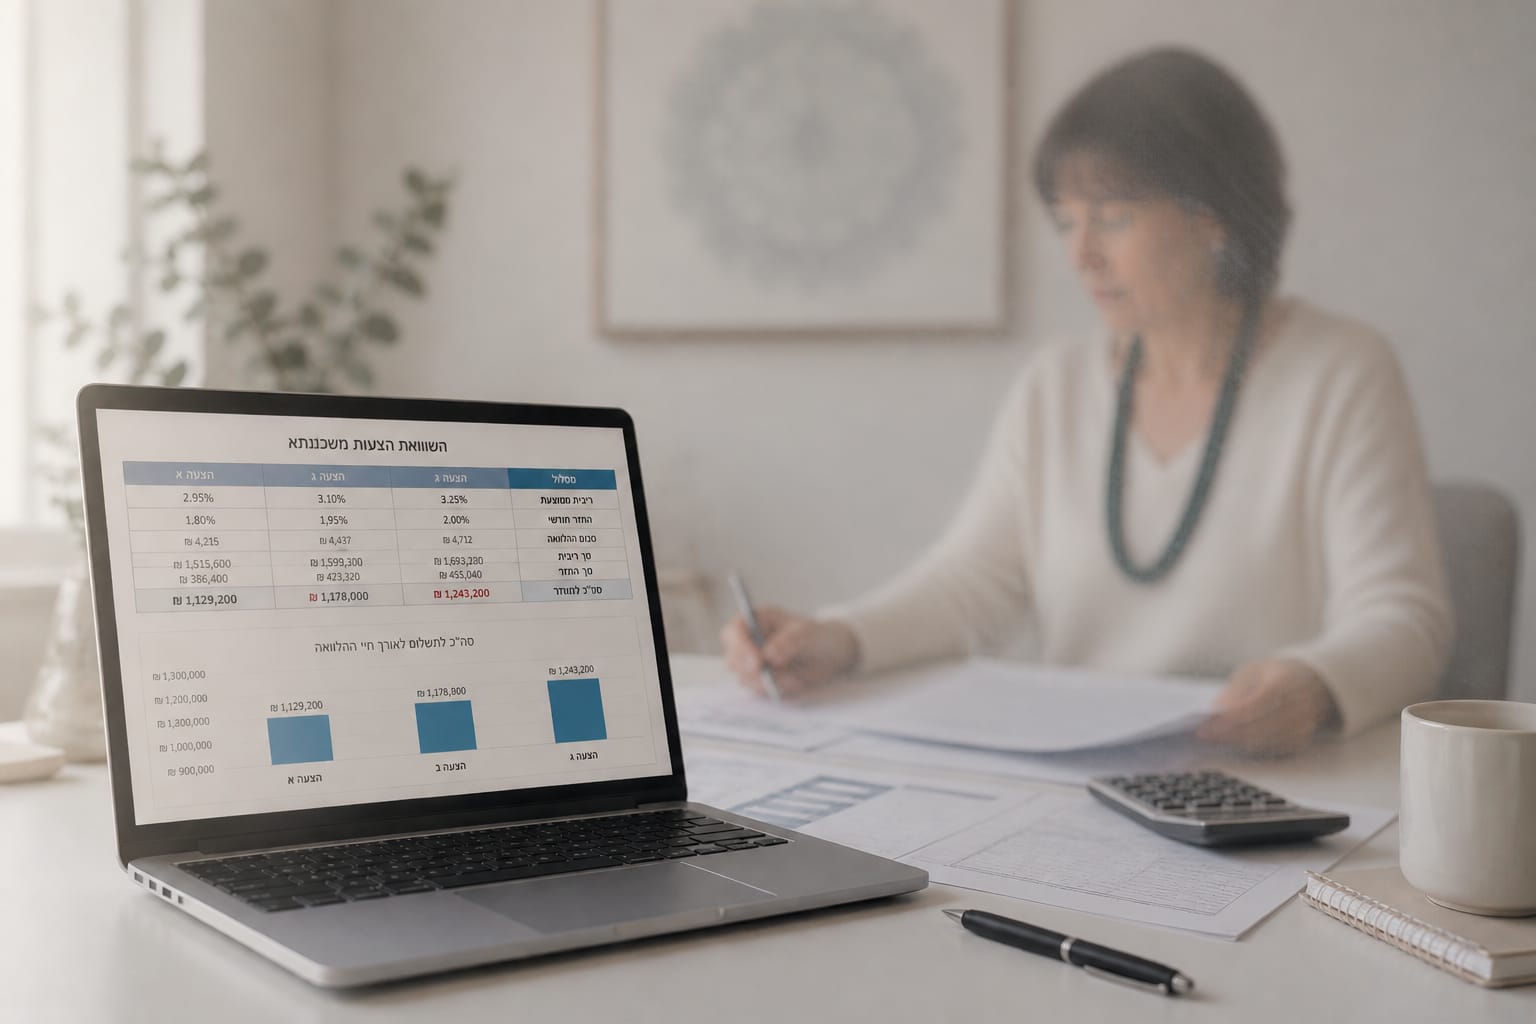
טיפ מומחה של רבקית: חובה לבצע סקר שוק מקיף ומקצועי. יועץ משכנתאות אובייקטיבי, כמו רבקית שמכירה את כל השחקנים בשוק – הן הבנקים והן חברות הביטוח – יכול לנהל עבורכם משא ומתן אפקטיבי. בזכות הקשרים והיכרות עם נהלי החיתום של כל גוף, יועץ טוב יכול להשיג עבורכם תנאים טובים משמעותית, לחסוך לכם סכומים גדולים בעמלות ובריביות, ולהתאים את המוצר המדויק ביותר לצרכים שלכם.
טעות #4: חוסר תכנון פיננסי לטווח ארוך
הבעיה: אנשים רבים נוטים לקחת את הסכום המקסימלי האפשרי בשלב מוקדם מדי, מבלי לחשוב על צרכים עתידיים שעלולים לצוץ. למשל, צורך במימון מעבר לדיור מוגן בעוד עשור, או הוצאות סיעוד ורפואה שגדלות עם הגיל. משיכת כל הסכום בבת אחת עלולה להשאיר אתכם ללא גמישות פיננסית בעתיד.
טיפ מומחה של רבקית: משכנתא לגיל השלישי צריכה להיות חלק מתוכנית פיננסית כוללת. לפני שמחליטים על הסכום, שבו עם יועץ מקצועי ובנו תוכנית פיננסית מסודרת. חשבו על כל התרחישים האפשריים. לעיתים קרובות, הפתרון החכם ביותר הוא לא לקחת את כל הסכום כהלוואה חד-פעמית, אלא לבחור במסלול של קצבה חודשית, או לקחת את ההלוואה בפעימות, בהתאם לצרכים המשתנים. גישה זו מבטיחה שתמיד תהיה לכם רזרבה זמינה למקרה הצורך.
שאלות ותשובות נפוצות (FAQ)
שאלה 1: מאיזה גיל ניתן לקחת משכנתא לגיל השלישי?
תשובה: התנאים משתנים בין הגופים המממנים השונים. ככלל, "משכנתא הפוכה" מוצעת בדרך כלל החל מגיל 55 או 60 . לדוגמה, בנק ירושלים וכלל ביטוח מאפשרים זאת מגיל 55, בעוד הראל והפניקס מתחילות מגיל 60. במסלולי משכנתא רגילה המותאמת לגיל מבוגר, הגיל ההתחלתי גמיש יותר, אך קיימת מגבלה על גיל סיום ההלוואה. רוב הבנקים דורשים שהמשכנתא תסתיים עד שהלווה המבוגר ביותר יגיע לגיל 80 או 85 .
שאלה 2: כמה כסף אפשר לקבל?
תשובה: סכום ההלוואה המקסימלי (אחוז המימון) תלוי בשני גורמים עיקריים: שווי הנכס (על פי הערכת שמאי) וגיל הלווה הצעיר מבין בני הזוג. ככל שהלווה מבוגר יותר, כך ניתן לקבל אחוז מימון גבוה יותר משווי הנכס. ככלל אצבע, ניתן להציג את הטווחים הבאים:
- בגיל 60: ניתן לקבל כ-15% עד 25% משווי הנכס.
- בגיל 70: אחוז המימון עולה לכ-25% עד 35% משווי הנכס.
- בגיל 80 ומעלה: ניתן להגיע גם ל-40% עד 50% משווי הנכס .
יועץ משכנתאות מקצועי ידע לבחון את הצעות הגופים השונים ולמקסם עבורכם את סכום ההלוואה בהתאם לצורך הספציפי שלכם.
שאלה 3: האם הילדים שלי יכולים לאבד את הבית?
תשובה: זו אחת הדאגות המרכזיות, והתשובה היא לא. הבעלות על הנכס נשארת שלכם במלואה לאורך כל חייכם. לאחר פטירת אחרון הלווים, ליורשים (לרוב הילדים) יש זכות קדימה מלאה לפרוע את ההלוואה. הם יכולים לעשות זאת מכל מקור כספי העומד לרשותם (חסכונות, ירושה אחרת, או אפילו לקיחת משכנתא משלהם) ולהשאיר את בית המשפחה בבעלותם. רק אם יבחרו שלא לפרוע את החוב, הנכס יימכר, והם יקבלו לידיהם את היתרה שנותרה לאחר סילוק ההלוואה. חשוב לציין כי הלוואות אלו הן מסוג "Non-Recourse", כלומר, החוב לעולם לא יעלה על שווי הנכס. גם אם שווי הנכס ירד, היורשים לא יידרשו להוסיף כסף מכיסם.
שאלה 4: האם אני חייב/ת ייעוץ מקצועי?
תשובה: החוק אינו מחייב זאת, אך בהתחשב במורכבות הפיננסית ובהשלכות ארוכות הטווח של צעד כזה, זהו כנראה המהלך החכם והאחראי ביותר שתוכלו לעשות. יועץ משכנתאות מנוסה ובלתי תלוי, כמו רבקית מ"רבקית – משכנתא מותאמת לחיים" אינו "איש מכירות" של בנק או חברת ביטוח. תפקידו הוא לייצג אתכם בלבד. יועץ מקצועי יבנה עבורכם תמהיל נכון, ישווה בין כל ההצעות בשוק, ינהל משא ומתן אגרסיבי על הריביות והעמלות, וידאג שההחלטה שתקבלו תהיה המיטבית והבטוחה ביותר עבורכם ועבור עתיד משפחתכם. החיסכון שתשיגו באמצעות ייעוץ כזה, הן בכסף והן בשקט הנפשי, יעלה עשרות מונים על עלות הייעוץ עצמו.
סיכום וצעדים מעשיים: קחו שליטה על העתיד הפיננסי שלכם
התקופה הנוכחית, על אף אתגריה, מציבה הזדמנויות ייחודיות לבני הגיל השלישי. ההון הרב שצברתם בנכס שלכם אינו חייב להישאר "כלוא בקירות". הוא יכול להפוך למפתח שלכם לביטחון כלכלי, איכות חיים ושקט נפשי.
נקודות מפתח לקחת מהמאמר:
- הנכס הוא נכס נזיל: באמצעות פתרונות כמו משכנתא הפוכה, ניתן להפוך את שווי הבית לכסף פנוי לכל מטרה, מבלי צורך למכור אותו או לעזוב.
- התאמה אישית היא חובה: "משכנתא הפוכה" אינה מתאימה לכולם, ולעיתים "משכנתא פנסיונית" עשויה להיות הפתרון הנכון. חובה לבחון את כל האפשרויות ולהתאים את הפתרון למצבכם האישי, ליכולותיכם ולמטרותיכם.
- הסביבה הכלכלית של 2025 תומכת: ריבית גבוהה השוחקת חסכונות, יוקר מחיה מתמשך ושווי נכסים גבוה הופכים את פתרונות המימון מהנכס לרלוונטיים ואטרקטיביים מתמיד.
- אל תפעלו לבד: מורכבות התהליך, ההבדלים הגדולים בין הגופים השונים והצורך בתכנון ארוך טווח מחייבים ליווי מקצועי. ייעוץ נכון יכול לחסוך לכם עשרות אלפי שקלים, למנוע טעויות יקרות ולהבטיח שתקבלו את ההחלטה הנכונה ביותר עבורכם.
רוצים לבדוק את זכאותכם ולקבל ייעוץ מקצועי, אישי ומותאם בדיוק לכם?
זה הזמן ליצור קשר. עם שנים של ניסיון בתחום המשכנתאות וליווי מאות לקוחות מרוצים, רבקית לוי דרורי תעניק לכם תמיכה מקיפה לאורך כל התהליך ותשיג עבורכם את התנאים הטובים ביותר.
רוצים בדיקת התאמה אישית ושיחה רגועה one-on-one?
אני כאן בשבילכם. רבקית לוי דרורי — משכנתא מותאמת לחיים.
📞 טלפון: 052-839-2180 | 🌐 לאתר: יועצת משכנתאות