תוכן עניינים
- שלב 1: הבסיס – חישוב ההון העצמי שלכם
- שלב 2: ההוצאות הנסתרות – מה מסתתר מעבר למחיר הדירה?
- שלב 3: המשכנתא – כמה כסף הבנק יסכים להלוות לכם?
- שלב 4: איחוד הנתונים – בניית התקציב הסופי
- מבט על השוק: מגמות ומחירים ב-2024-2025
- שאלות ותשובות נפוצות
רכישת דירה בישראל היא אחת ההחלטות הכלכליות המשמעותיות ביותר שתקבלו. שוק הדיור הדינמי, יחד עם מורכבות המימון והרגולציה, הופכים את תהליך קביעת התקציב למשימה מאתגרת. רבים נוטים לחשוב שמחיר הדירה הוא הסכום היחיד שיש לקחת בחשבון, אך המציאות מורכבת הרבה יותר. תג המחיר הוא רק נקודת ההתחלה.
מדריך זה נועד לספק לכם מפת דרכים ברורה ומקיפה, צעד אחר צעד, כדי שתוכלו לחשב במדויק את התקציב הריאלי העומד לרשותכם לרכישת דירה בישראל בשנת 2025. נצלול לעומקם של כל המרכיבים: מההון העצמי הנדרש, דרך ההוצאות הנסתרות ועד לקביעת גובה המשכנתא שתוכלו לקבל.
שלב 1: הבסיס – חישוב ההון העצמי שלכם
הון עצמי הוא סכום הכסף הנזיל שברשותכם, המהווה את הבסיס לכל עסקת רכישה. זהו הסכום שתצטרכו להביא "מהבית", לפני שהבנק יסכים להעמיד לרשותכם הלוואת משכנתא. ללא הון עצמי מספק, חלום הדירה יישאר רחוק.
הון עצמי הוא אבן היסוד בדרך לרכישת דירה
על פי הנחיות בנק ישראל, רוכשי דירה ראשונה ויחידה נדרשים להון עצמי בשיעור של לפחות 25% משווי הדירה. כלומר, הבנק יממן עד 75% מהרכישה. עבור משפרי דיור, הנדרשים למכור את דירתם הקיימת, המימון המקסימלי עומד על 70%, ועבור משקיעים הרוכשים דירה נוספת, המימון מוגבל ל-50% בלבד.
חשוב להדגיש: 25% הוא רף המינימום. מומלץ לשאוף להון עצמי גבוה יותר, שכן הדבר יקטין את סכום המשכנתא, יפחית את ההחזר החודשי ואת עלות הריבית הכוללת לאורך השנים.
מקורות ההון העצמי יכולים להיות מגוונים:
- חסכונות אישיים ופיקדונות בנקאיים.
- קרנות השתלמות נזילות.
- קופות גמל וקרנות פנסיה (במקרים מסוימים ובתנאים מוגבלים).
- עזרה מהורים או בני משפחה.
- מכירת נכסים אחרים.
לתכנון נכון של צבירת ההון העצמי, מומלץ לקרוא את המדריך המקיף לחיסכון וקניית הדירה הראשונה שלכם.
שלב 2: ההוצאות הנסתרות – מה מסתתר מעבר למחיר הדירה?
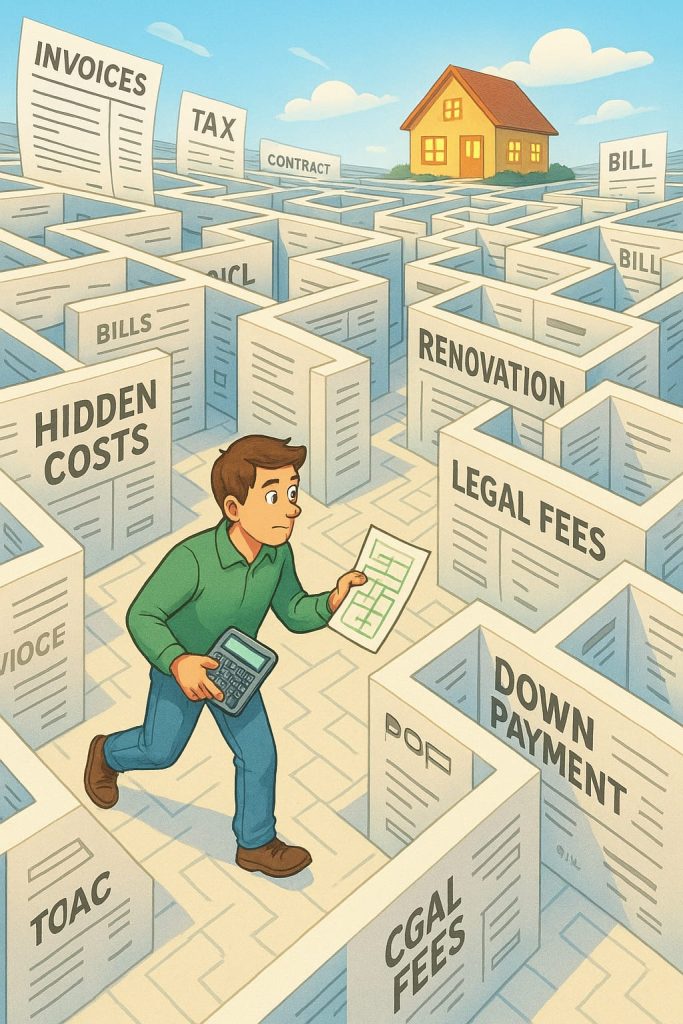
אחת הטעויות הנפוצות ביותר היא התעלמות מההוצאות הנלוות, שיכולות להצטבר לסכום משמעותי של עשרות ואף מאות אלפי שקלים. הוצאות אלו יכולות להוות בין 5% ל-15% ממחיר הדירה, ויש לכלול אותן בתקציב הכולל. התעלמות מהן עלולה להוביל למצוקה תזרימית ולחריגה כואבת מהתקציב.
מס רכישה
זהו מס המוטל על ידי המדינה על כל עסקת מקרקעין. שיעור המס מחושב לפי מדרגות ומשתנה בהתאם למחיר הדירה והאם מדובר בדירה יחידה או נוספת. עבור דירה יחידה, קיימת הטבה משמעותית. נכון לשנת 2025, מדרגות המס לדירה יחידה הן (יש להתעדכן תמיד בנתונים העדכניים):
- על חלק השווי שעד 1,978,745 ₪ – 0%
- על חלק השווי שבין 1,978,745 ₪ ל-2,347,040 ₪ – 3.5%
- על חלק השווי שבין 2,347,040 ₪ ל-6,055,070 ₪ – 5%
- ומדרגות נוספות למחירים גבוהים יותר.
לחישוב מדויק, מומלץ להשתמש בסימולטור מס רכישה של רשות המסים. מידע נוסף על החישוב ניתן למצוא באתר כל-זכות.
שכר טרחת עורך דין
עסקת מקרקעין מחייבת ליווי של עורך דין שייצג אתכם, יבצע את הבדיקות המשפטיות הנדרשות וינסח את חוזה המכר. שכר הטרחה המקובל נע בין 0.5% ל-1.5% ממחיר הדירה, בתוספת מע"מ. ברכישת דירה מקבלן, לעיתים תידרשו לשלם גם את שכר הטרחה של עורך הדין של הקבלן.
דמי תיווך
אם נעזרתם בשירותי מתווך למציאת הדירה, תצטרכו לשלם דמי תיווך. העמלה המקובלת עומדת על כ-2% ממחיר העסקה, בתוספת מע"מ. ניתן ורצוי לנהל משא ומתן על גובה העמלה לפני תחילת החיפושים.
עלויות נלוות למשכנתא
גם תהליך לקיחת המשכנתא עצמו כרוך בעלויות:
- דמי פתיחת תיק: עמלה חד-פעמית שהבנק גובה, בדרך כלל כמה מאות עד אלפי שקלים.
- שכר טרחת שמאי: הבנק דורש הערכת שמאי מטעמו לקביעת שווי הנכס. העלות נעה בין 1,000 ל-2,500 ש"ח.
- רישום הערת אזהרה ומשכנתא: תשלום אגרות לרשם המקרקעין (טאבו) ולרשם המשכונות.
- ביטוח משכנתא: כולל ביטוח חיים וביטוח מבנה, שעלותם מתווספת להחזר החודשי.
הוצאות נוספות שכדאי להכיר
מעבר לעלויות המרכזיות, ישנן הוצאות קטנות יותר אך מצטברות: הובלה, שיפוצים קלים או התאמות בדירה החדשה, רכישת ריהוט ומוצרי חשמל, ועלויות חיבור לתשתיות. כדאי להקצות "בצד" סכום נוסף להוצאות בלתי צפויות. למידע נוסף על תג המחיר הסודי של רכישת דירה.
שלב 3: המשכנתא – כמה כסף הבנק יסכים להלוות לכם?
לאחר שהבנתם כמה הון עצמי יש לכם וכמה יעלו ההוצאות הנלוות, השאלה הבאה היא מהו סכום המשכנתא המקסימלי שתוכלו לקבל. הבנק קובע זאת על סמך שני פרמטרים עיקריים: יכולת ההחזר החודשית שלכם והרגולציה של בנק ישראל.
כלל יכולת ההחזר החודשי
הבנקים בוחנים את ההכנסה הפנויה שלכם (הכנסות נטו בניכוי התחייבויות קיימות) כדי להעריך את יכולתכם לעמוד בתשלום חודשי. ככלל אצבע, הבנקים יאשרו החזר חודשי שאינו עולה על 30% עד 40% מההכנסה החודשית הפנויה של כלל הלווים. לדוגמה, זוג עם הכנסה פנויה של 20,000 ₪ נטו בחודש, יוכל לקבל אישור למשכנתא עם החזר חודשי של כ-6,000-8,000 ₪.
חשוב לא למתוח את יכולת ההחזר עד הקצה. השאירו מרווח ביטחון להתמודדות עם עליות ריבית עתידיות, שינויים בהכנסות או הוצאות בלתי צפויות. התמודדות נכונה עם חששות פיננסיים היא המפתח לתהליך רכישה רגוע.
מגבלות בנק ישראל
בנק ישראל קבע מספר מגבלות על מנת לשמור על יציבות המערכת הפיננסית ולהגן על הלווים:
- תקופת הלוואה: לא תאושר משכנתא לתקופה של יותר מ-30 שנים.
- תמהיל המשכנתא: לפחות שליש (33%) מסכום המשכנתא חייב להיות במסלול ריבית קבועה (צמודה או לא צמודה למדד).
- מסלול ריבית פריים: לא ניתן לקחת יותר משני שליש (66%) מסכום המשכנתא במסלול המבוסס על ריבית הפריים המשתנה.
כדי לקבל הערכה ראשונית, ניתן להשתמש במחשבוני משכנתא מקוונים, אך לקבלת אישור מחייב (אישור עקרוני), יש לפנות ישירות לבנקים.
שלב 4: איחוד הנתונים – בניית התקציב הסופי
כעת, כשיש בידינו את כל הנתונים, נוכל לחבר את חלקי הפאזל ולקבוע את מחיר הדירה המקסימלי שאתם יכולים להרשות לעצמכם. התהליך פשוט:
- חשבו את סך המקורות שלכם: חברו את ההון העצמי הנזיל שלכם עם סכום המשכנתא המקסימלי שהבנק צפוי לאשר לכם. זהו "התקציב הגולמי" שלכם.
- חשבו את סך ההוצאות הנלוות: סכמו את כל העלויות הנוספות שפירטנו (מס רכישה, עו"ד, תיווך וכו').
- מצאו את מחיר הדירה הריאלי: הפחיתו את סך ההוצאות הנלוות (שלב 2) מסך המקורות שלכם (שלב 1). התוצאה היא מחיר הדירה המקסימלי שאתם יכולים לחפש.
דוגמה לחישוב:
- הון עצמי: 600,000 ₪
- משכנתא מאושרת: 1,400,000 ₪
- סך המקורות (תקציב גולמי): 2,000,000 ₪
- הערכת הוצאות נלוות (מס, עו"ד וכו'): 100,000 ₪
- מחיר דירה מקסימלי: 2,000,000 ₪ – 100,000 ₪ = 1,900,000 ₪
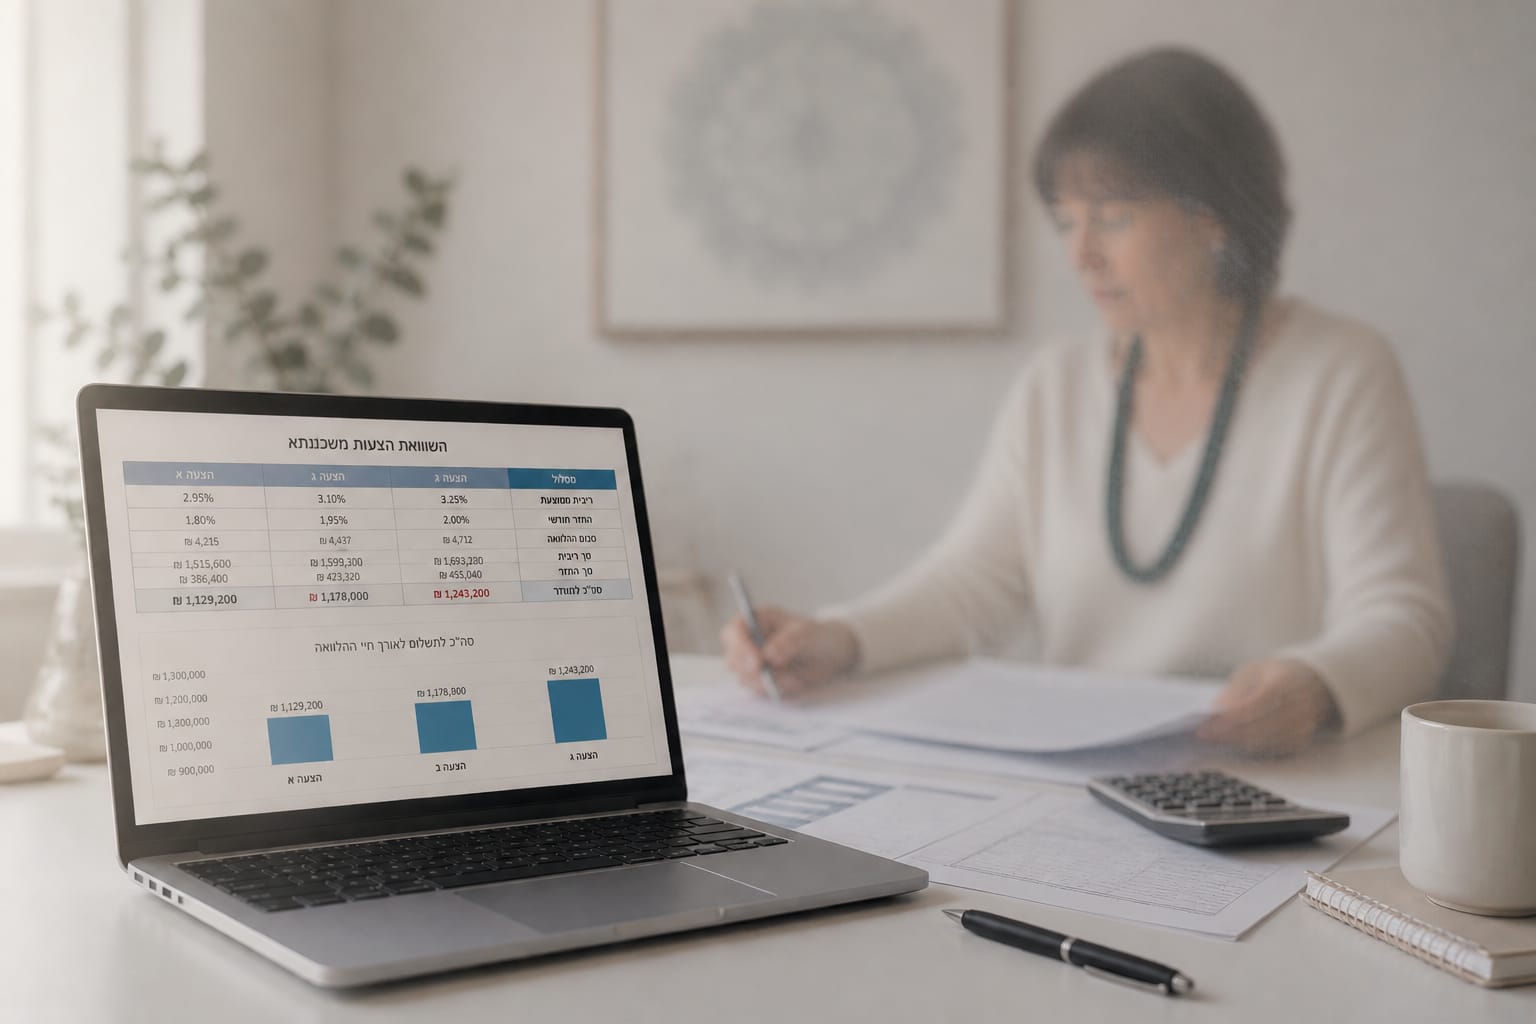
בניית תקציב חכם ומפורט, למשל בטבלת אקסל, תאפשר לכם לנהל את התהליך בשליטה מלאה וללא הפתעות.
מבט על השוק: מגמות ומחירים ב-2024-2025
הבנת התקציב האישי שלכם חייבת להיות מחוברת למציאות בשטח. שוק הדיור בישראל ממשיך להראות תנודתיות. על פי נתוני הלשכה המרכזית לסטטיסטיקה (הלמ"ס), שנת 2024 התאפיינה בעלייה של 7.7% במחירי הדירות. עם זאת, נתוני הרבעון הראשון של 2025 מצביעים על התמתנות מסוימת בקצב העלייה, עם עלייה שנתית של 6.4% (פברואר-מרץ 2025 לעומת התקופה המקבילה אשתקד), כפי שדווח ב-ynet.
המחיר הממוצע לדירה בישראל ברבעון הראשון של 2025 עמד על כ-2.358 מיליון ש"ח. כמובן, קיימים פערים עצומים בין אזורים וערים שונות, כאשר תל אביב וירושלים מובילות עם מחירים ממוצעים גבוהים משמעותית.
מקור נתונים: הלמ"ס ופרסומים כלכליים לשנים 2021-2024
שאלות ותשובות נפוצות
- כמה הון עצמי אני באמת צריך מעבר ל-25% המינימליים?
מומלץ בחום להוסיף להון העצמי המינימלי (25%) סכום נוסף שיכסה את כל ההוצאות הנלוות (כ-5%-10% ממחיר הדירה) וכן "כרית ביטחון" של 3-6 החזרי משכנתא חודשיים למקרה חירום. זה יבטיח התחלה חלקה ובטוחה.
- מהי הטעות הגדולה ביותר שרוכשים עושים בתכנון התקציב?
הטעות הנפוצה והיקרה ביותר היא להתמקד רק במחיר הדירה ולהתעלם מההוצאות הנלוות. טעות זו גורמת לרוכשים רבים "למתוח" את תקציבם עד הקצה, ואז לגלות שחסר להם כסף למס רכישה, שכר טרחת עורך דין או אפילו להובלה. תכנון לקוי זה עלול להוביל ללקיחת הלוואות יקרות ומיותרות.
- האם כדאי לקחת את המשכנתא המקסימלית שהבנק מציע?
לא בהכרח. הבנק מאשר סכום מקסימלי על בסיס נוסחאות וניהול סיכונים שלו. אתם צריכים לבחון את התקציב המשפחתי שלכם ולוודא שההחזר החודשי מאפשר לכם להמשיך לחיות ברמת חיים סבירה, לחסוך ולהתמודד עם הוצאות בלתי צפויות. לעיתים, עדיף לקנות דירה מעט זולה יותר ולקחת משכנתא נמוכה יותר.
- איך שינויים בריבית בנק ישראל משפיעים על התקציב שלי?
עליית ריבית בנק ישראל מייקרת את מסלולי המשכנתא בריבית משתנה (כמו מסלול הפריים). אם חלק גדול מהמשכנתא שלכם הוא בריבית משתנה, ההחזר החודשי שלכם יעלה. לכן, בתכנון התקציב, חשוב לבנות "באפר" שיאפשר לכם לספוג עליות עתידיות בהחזר החודשי מבלי להיכנס למצוקה כלכלית.
- קניתי דירה מקבלן והכניסה רק בעוד שנתיים. איך זה משפיע על התקציב?
זהו מצב מורכב. עליכם לכלול בתקציב את תשלומי שכר הדירה שתמשיכו לשלם עד הכניסה לנכס. בנוסף, מחיר הדירה צמוד בדרך כלל למדד תשומות הבנייה, שעלול לעלות ולהגדיל את המחיר הסופי. חשוב לוודא שהאישור העקרוני למשכנתא שלכם יהיה תקף גם במועד קבלת המפתח, או לתכנן את לקיחת המשכנתא בשלבים. ניהול נכון של רכישה מקבלן הוא קריטי להצלחה.
אם קראת עד כאן, אולי יעניין אותך גם: איך בונים תוכנית חיסכון אפקטיבית לקראת רכישת דירה
להבהרות ומידע נוסף, מוזמנים ליצור איתי קשר.