תוכן עניינים
מבוא: מעבר לריבית בנק ישראל – הכוח האמיתי שמאחורי עלות המשכנתא
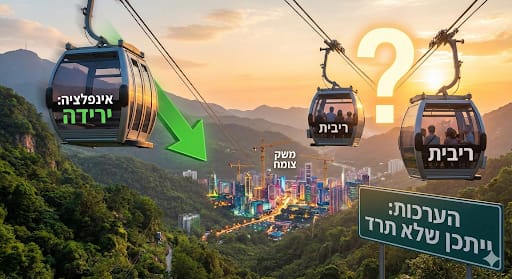
עבור רוב הישראלים, המילה "ריבית" בהקשר של משכנתא מתקשרת באופן כמעט אוטומטי למושג אחד: ריבית בנק ישראל, או לנגזרת הישירה שלה, ריבית הפריים. אנו עוקבים בדריכות אחר הודעות הנגיד, מצפים לירידה שתקל על ההחזר החודשי או חוששים מהעלאה שתכביד עליו. אך מה קורה כאשר ריבית בנק ישראל נותרת יציבה, ואף על פי כן, הצעות הריבית מהבנקים למשכנתאות חדשות מתייקרות, או שההחזר החודשי שלנו במסלול ריבית משתנה קופץ במפתיע?
התשובה לתעלומה זו אינה נמצאת בהחלטות המתקבלות בקריה בתל אביב, אלא בזירת מסחר דינמית, רחבה ועוצמתית הרבה יותר: שוק איגרות החוב (אג"ח) הממשלתיות. זהו "הגורם הנסתר", הכוח המניע המרכזי והשקט, שפועל מאחורי הקלעים של שוק המשכנתאות ומכתיב במידה רבה את עלות הכסף לטווח ארוך בישראל. בעוד שריבית בנק ישראל קובעת את מחיר הכסף לטווח קצר, תשואות האג"ח הממשלתיות הן הברומטר האמיתי לעלות ההלוואות ארוכות הטווח, ובראשן המשכנתא – ההתחייבות הפיננסית הגדולה ביותר בחייה של משפחה ממוצעת.
במדריך זה נסיר את הלוט מעל המנגנון ה"בלתי נראה" הזה. נסביר כיצד התנודות בשוק האג"ח משפיעות באופן ישיר ומדיד על כל מסלולי המשכנתא, נפריך את התפיסה השגויה שהבנק "קובע" את הריבית באופן שרירותי, וחשוב מכל – נצייד אתכם בכלים מעשיים כדי להפוך ללווים אקטיביים ומעורבים, המסוגלים לנהל את ההתחייבות הפיננסית הגדולה בחייהם בביטחון, בתבונה, ובסופו של דבר – לחסוך עשרות ואף מאות אלפי שקלים.
אבני היסוד: מושגי מפתח להבנת השוק
לפני שנצלול למעמקי הקשר בין אג"ח למשכנתאות, חיוני ליישר קו ולהגדיר באופן ברור את מושגי היסוד.
מהי משכנתא?
בבסיסה, משכנתא היא הלוואה בסכום גבוה ולתקופה ארוכה, הניתנת בדרך כלל על ידי בנק ייעודי לצורך רכישת נכס נדל"ן. הייחוד שלה טמון בכך שהנכס הנרכש משמש כבטוחה (שעבוד) להחזר ההלוואה, מה שמאפשר לבנק להציע סכומים גדולים לתקופות ארוכות (עד 30 שנה) בתנאים נוחים יחסית. המשכנתא מורכבת משילוב של מספר מסלולי הלוואה, המכונה "תמהיל משכנתא", והמסלולים העיקריים הם: ריבית פריים, ריבית קבועה וריבית משתנה.
מהן איגרות חוב (אג"ח) ממשלתיות?
איגרת חוב (אג"ח) היא מכשיר פיננסי המייצג הלוואה. כאשר מדינה זקוקה לכסף, היא יכולה להנפיק אג"ח. הציבור או גופים מוסדיים הרוכשים את האג"ח, למעשה מלווים כסף למדינה, ובתמורה היא מתחייבת להחזיר את סכום ההלוואה (הקרן) במועד קבוע מראש ולשלם ריבית תקופתית (קופון). אג"ח ממשלתיות נחשבות לאפיק ההשקעה הסולידי והבטוח ביותר בשוק המקומי, כי ההנחה היא שמדינה תמיד תעמוד בהתחייבויותיה.
הקשר ההפוך בין מחיר לתשואה: נקודה קריטית להבנה
אחד העקרונות החשובים ביותר בשוק האג"ח הוא היחס ההפוך בין מחיר האג"ח לבין התשואה שלה. כאשר מחיר האג"ח יורד, התשואה שלה עולה, ולהיפך. התשואה לפדיון היא למעשה "הריבית" האמיתית שהשוק דורש על ההלוואה למדינה ברגע נתון, והיא משקפת את ציפיות השוק ואת רמת הסיכון הנתפסת.
ליבת הקשר: מדוע הבנק מסתכל על שוק האג"ח?
כאן אנו מגיעים ללב העניין: המנגנון המדויק המקשר בין התנודות בשוק האג"ח הממשלתיות לבין הצעת הריבית שהבנק מגיש לנו. הבנקים אינם קובעים ריבית באופן שרירותי; הם מתמחרים סיכונים ועלויות בהתבסס על איתותים מהשוק, ותשואת אג"ח ממשלתית היא האיתות החשוב ביותר.
מקורות הכסף של הבנק
הבנק הוא מתווך פיננסי. הוא מגייס כסף ממקורות שונים (כמו פיקדונות הציבור) ו"מוכר" אותו הלאה ללווים. כאשר הבנק צריך לגייס סכומים גדולים לטווח ארוך (כמו למשכנתאות), הוא פונה לשוק ההון ובעצמו לווה כסף. עלות הגיוס הזו מושפעת ישירות מהתנאים בשוק.
תשואת אג"ח ממשלתית כ"מחיר הבסיס" של הכסף
תשואת אג"ח ממשלתית נחשבת ל"ריבית חסרת הסיכון" בכלכלה. זוהי התשואה שהבנק יכול לקבל על כספו בהשקעה הבטוחה ביותר. לכן, כל הלוואה אחרת, שהיא בהכרח מסוכנת יותר, תתומחר בריבית גבוהה יותר. מכאן ניתן לגזור את נוסחת התמחור הבסיסית של המשכנתא:
ריבית המשכנתא = תשואת אג"ח ממשלתית רלוונטית + מרווח (Spread)
המרווח מגלם את סיכון הלווה, עלויות תפעוליות, רווח ותחרות. כאשר תשואות האג"ח עולות, "מחיר הבסיס" של הכסף מתייקר, והבנק ייאלץ להעלות את הריבית שהוא מציע, גם אם שום דבר אחר לא השתנה.
ההשפעה הישירה והעקיפה על מסלולי המשכנתא
הקשר בא לידי ביטוי באופן שונה במסלולים השונים. במסלולי ריבית משתנה מסוימים, הקשר הוא ישיר וחוזי. מסלולים אלו מבוססים על "עוגן אג"ח", והריבית מתעדכנת לפי נוסחה קבועה מראש המבוססת על תשואות האג"ח שמפרסם בנק ישראל. במסלולי ריבית קבועה, ההשפעה היא עקיפה אך מיידית. כשהבנק מתמחר ריבית קבועה ל-25 שנה, הוא מסתכל על התשואה שהוא יכול לקבל היום על אג"ח ממשלתי לטווח דומה ומוסיף את המרווח שלו. לכן, עלייה בתשואות האג"ח היום תשפיע מיד על הצעות הריבית הקבועה שתקבלו.
מה מניע את תשואות האג"ח?
אם תשואות האג"ח הן "מחיר הבסיס" של המשכנתא, השאלה המתבקשת היא מה גורם למחיר הזה לעלות ולרדת. התשואות משקפות מארג מורכב של כוחות כלכליים, פוליטיים וגלובליים.
גורמים מקומיים-כלכליים
ריבית בנק ישראל וציפיות לאינפלציה הם שני הגורמים המרכזיים. העלאת ריבית על ידי בנק ישראל מייקרת את כל סוגי האשראי ודוחפת את תשואות האג"ח כלפי מעלה. באופן דומה, אם השוק צופה שהאינפלציה תעלה, משקיעים ידרשו תשואה גבוהה יותר על כספם כדי לפצות על שחיקת כוח הקנייה, מה שמעלה את תשואות האג"ח.
פרמיית הסיכון של המדינה
ככל שהשקעה במדינת ישראל נתפסת כמסוכנת יותר, כך המשקיעים ידרשו פיצוי גבוה יותר (תשואה גבוהה יותר). מצב ביטחוני וגיאופוליטי, דירוג האשראי של המדינה ויציבות פיסקלית הם גורמים קריטיים. בתקופות של מתיחות ביטחונית, משקיעים נוטים למכור נכסים ישראליים, מה שמוריד את מחירי האג"ח ומקפיץ את התשואות.
השפעות גלובליות
בעולם גלובלי, כלכלת ישראל מושפעת עמוקות ממה שקורה בעולם. תשואות האג"ח בארה"ב הן מדד הייחוס החשוב ביותר. כאשר התשואות בארה"ב עולות, הדבר גורר לרוב עליית תשואות גם בישראל, מכיוון שהון גלובלי מחפש את התשואה הגבוהה ביותר ביחס לסיכון.
המדריך המעשי ללווה: איך להשתמש בידע הזה לטובתכם?
הבנת המנגנונים הכלכליים אינה תרגיל אקדמי. ידע זה הוא כלי רב עוצמה, שיכול לחסוך לכם כסף רב. המטרה היא להפוך מלווה פסיבי ללווה אקטיבי, מודע ומעורב.
בניית תמהיל משכנתא מושכל
ההבנה של שוק האג"ח משפיעה ישירות על בניית תמהיל המשכנתא. מסלול ריבית משתנה מבוסס עוגן אג"ח יכול להיות אטרקטיבי כשהצפי הוא לירידת תשואות, אך הוא חושף אתכם לסיכון אם התשואות יעלו. לעומת זאת, "נעילת" ריבית קבועה מספקת ודאות אך עשויה להיות יקרה יותר בהתחלה. הבחירה תלויה בציפיות שלכם ובפרופיל הסיכון האישי שלכם. למידע נוסף על בניית תמהיל משכנתא מותאם אישית, לחצו כאן.
מעקב אחר נתונים בזמן אמת
כדי לקבל החלטות מושכלות, חשוב לדעת היכן למצוא את המידע. אתר בנק ישראל הוא המקור הרשמי והאמין ביותר, המפרסם נתונים שוטפים על תשואות אג"ח, עוגנים וריביות משכנתא ממוצעות. אין צורך להיות כלכלן, מספיק לעקוב אחר מדד הייחוס המרכזי: תשואת אג"ח ממשלתית שקלית ("שחר") ל-10 שנים, כדי להבין את כיוון השוק.
תזמון וניהול משא ומתן מול הבנק
הידע שצברתם הוא כוח מיקוח. הצעת ריבית מהבנק תקפה לזמן מוגבל בדיוק כי תשואות האג"ח משתנות מדי יום. אם זיהיתם ירידה משמעותית בתשואות בימים האחרונים, אתם יכולים להעלות זאת בשיחה עם הבנקאי. אמירה כמו: "אני רואה שתשואות האג"ח ירדו בחצי אחוז השבוע, ואני מצפה שהדבר יתבטא בהצעה שלכם" מראה על בקיאות ומציבה אתכם בעמדה חזקה יותר. עם זאת, שוק המשכנתאות מורכב, ולכן מומלץ בחום להיעזר ביועץ משכנתאות אובייקטיבי. קראו עוד על חשיבות הייעוץ המקצועי כאן.
סיכום ומבט לעתיד: לאן פני השוק?
ראינו כיצד ריבית בנק ישראל היא רק חלק מהתמונה. הכוח האמיתי המניע את עלות ההלוואות ארוכות הטווח הוא שוק איגרות החוב הממשלתיות. תשואות האג"ח, המושפעות מגורמים מקומיים וגלובליים, מהוות את "מחיר הבסיס" שעליו הבנקים בונים את הצעות הריבית למשכנתא.
נכון לאמצע 2025, השוק ניצב בצומת דרכים מורכב, המושפע מאירועים ביטחוניים, ציפיות לאינפלציה ומגמות עולמיות. התקופה הקרובה צפויה להיות מאופיינת בחוסר ודאות, מה שמדגיש יותר מתמיד את חשיבות הידע וההבנה. המסר הסופי הוא פשוט: אל תהיו צופים פסיביים. הבנת הכוחות הכלכליים המעצבים את המשכנתא מעניקה שליטה, ביטחון, ויכולת לחסוך סכומים עצומים. ידע הוא כוח.
שאלות ותשובות נפוצות
1. מדוע ריבית המשכנתא שלי עלתה למרות שריבית בנק ישראל לא השתנתה?
התשובה טמונה בתשואות האג"ח הממשלתיות. כפי שהסברנו, תשואות אלו מהוות את "מחיר הבסיס" של הכסף לטווח ארוך. גורמים כמו עלייה בסיכון המדינה או שינויים בשווקים הגלובליים יכולים להעלות את תשואות האג"ח, ובעקבות זאת לייקר את ריביות המשכנתא, גם ללא שינוי בריבית בנק ישראל.
2. מהו מסלול המשכנתא הבטוח ביותר בסביבה של חוסר ודאות?
באופן כללי, מסלול בריבית קבועה (צמודה או לא צמודה) נחשב לבטוח ביותר מכיוון שהוא מקבע את הריבית ואת ההחזר החודשי (במונחים ריאליים) לאורך כל חיי ההלוואה. הוא מספק ודאות מלאה ומגן מפני עליות ריבית עתידיות. עם זאת, "ביטוח" זה מגיע עם מחיר – לרוב, הריבית ההתחלתית במסלול זה תהיה גבוהה יותר ממסלולים משתנים.
3. האם אני יכול לעקוב בעצמי אחרי תשואות האג"ח?
בהחלט. המידע נגיש לציבור. המקור המומלץ ביותר הוא אתר בנק ישראל, המפרסם נתונים יומיים על עקום התשואות. אין צורך להבין כל פרט, אלא להסתכל על המגמה הכללית של תשואת האג"ח הממשלתית ל-10 שנים כדי להבין את כיוון השוק.
4. כיצד המצב הביטחוני משפיע באופן מעשי על המשכנתא שלי?
מצב ביטחוני מעלה את "פרמיית הסיכון" של מדינת ישראל. משקיעים, בעיקר זרים, דורשים תשואה גבוהה יותר כדי להשקיע באג"ח של מדינה בסיכון גבוה. דרישה זו גורמת למכירת אג"ח קיימות, מחירן יורד והתשואה עליהן עולה. עליית תשואות זו מתגלגלת ישירות, כפי שלמדנו, לריביות גבוהות יותר על משכנתאות חדשות.
5. האם כדאי לקחת מסלול ריבית משתנה המבוסס על עוגן אג"ח?
זה תלוי בתיאבון הסיכון שלכם ובציפיות מהשוק. אם אתם מאמינים שתשואות האג"ח נמצאות בשיא ועתידות לרדת, מסלול זה יכול להיות משתלם ולאפשר לכם ליהנות מירידת ריבית בעתיד. אם אתם חוששים מעליית ריבית וזקוקים לוודאות, עדיף לבחור במסלול קבוע. בנוסף, מסלול זה גמיש יותר לפירעון מוקדם, ולכן מתאים למי שצופה לקבל סכום כסף גדול בעתיד.
לשאלות והבהרות אל תהססו וצרו קשר